
- 保険
- 学資保険
12歳から学資保険に入れる?大学まで6年なら「増やす」より先に計算しよう
12歳からでも学資保険に加入できる?
大学まであと6年だけど間に合う?
12歳から加入できる学資保険は限られ、払込期間も短いため毎月の負担が大きくなりがちです。
12歳からの学資保険を検討している人は、学資保険だけでなく預貯金、NISAなど投資信託も含めて、大学までの不足額を逆算しましょう。
本記事では、12歳から学資保険に加入できるのか、12歳からの教育資金の貯め方について解説します。
12歳から学資保険は入れる?
12歳から加入可能だが厳しい
学資保険とは、将来の子どもの教育資金を貯めるのが目的の保険商品です。
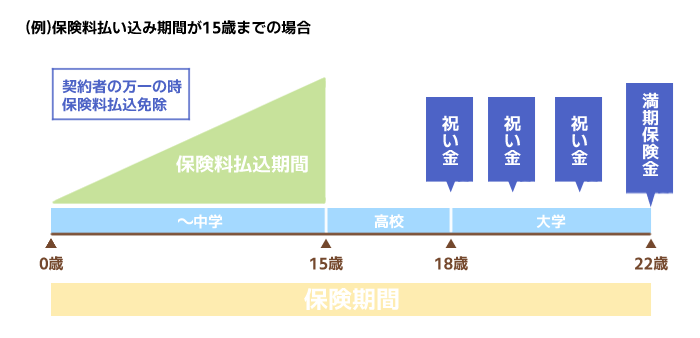
学資保険には年齢制限があり、出生140日前~小学校入学前までとする商品が一般的です。
・商品の選択肢が少ない
・月々の保険料が高くなりやすい
・元本割れしやすい
12歳から加入できる学資保険はゼロではないものの選択肢は非常に少ないので、学資保険以外で教育資金を準備する方法も検討すべきでしょう。
もう子どもが12歳なら学資保険は諦めるべきでしょうか…?
最初から諦める必要はないですよ。でもお子さんが12歳ならまず「いつまでに・いくら必要か」逆算するのが先と言えます。
12歳から学資保険に入りたい人のステップ
いつまでに・いくら必要か逆算する
12歳から教育資金を貯めるなら、まず「いつまでに・いくら必要か」を決めましょう。
●いつまでに用意する?:大学入学までの6年間
●目標額はいくら?:300万円
●今までに貯めた教育資金はいくら?:100万円
すでに100万円を準備できているなら、これから6年間で用意する金額は残り200万円です。
- 300万円-現在の貯蓄100万円=あと200万円
200万円÷72ヶ月=月約2万7,800円
このように目標から逆算すると、今から毎月いくら積み立てればよいのかが明確になります。
教育資金に回せるお金を整理する
まずは、現在の家計から毎月2万7,800円以上を教育費として捻出できるか確認してみましょう。
毎月2万7,800円を家計から出すのが難しいなら、ボーナスや児童手当を活用する方法もあります。
例:教育資金に回せるお金が1万円の家庭
月2万円×72ヶ月=144万円
不足分はボーナスで準備するのも一つの手です。
56万円÷6年間=年約9万3,300円をボーナスで準備
期限・金額目標が設定でき、教育資金に回せるお金も整理できたら、次は学資保険を含めた教育資金の準備方法を具体的に決めていきましょう。
12歳からの学資保険の代替手段
どうやって教育資金を準備するか決めるため、具体的な準備方法をまず紹介していきますね。
12歳から積立定期預金を始める
積立定期預金とは、目標金額を設定し毎月決まった額を積み立てていく預金です。
毎月決まった額が自動で積み立てられるので、コツコツ貯蓄するのが苦手な人におすすめ。
基本的に満期日まで引き出せないので、積み立てた教育資金をつい使う心配もありません。
・コツコツ貯蓄するのが苦手な人
・リスクの大きい貯め方は避けたい人
積立定期預金の注意点
・大きく資産は増やせない
・所得控除は受けられない
12歳から終身保険に加入する
終身保険は、被保険者が死亡もしくは高度障害になった際にお金を受け取れる保険です。
教育資金として終身保険を活用するなら、途中解約して解約返戻金を受け取ります。
終身保険に加入すると死亡リスクに備えつつ、生命保険料控除も受けられるのが魅力です。
・コツコツ貯蓄するのが苦手な人
・生命保険料控除を受けたい人
・死亡保障を受けつつ貯蓄したい人
積立定期預金の注意点
・加入期間が短いと元本割れしやすい
・教育資金として活用するなら早めの払込完了は必須
12歳から投資信託を始める
将来の教育資金を貯める人の中には、学資保険の代わりに投資信託を利用する人もいます。
特にNISA(少額投資非課税制度)を利用すると、一定の金額内での投資であれば運用益に対する税金はかかりません。
ただし投資信託は資産が増える可能性はあるものの、元本割れのリスクも抱えています。
・投資に関する知識がある人
・なるべく資産を増やしたい人
積立定期預金の注意点
・元本割れのリスクがある
・所得控除は受けられない
12歳から児童手当を活用する
0歳から支給される児童手当を使わずにおくと、中学校卒業までに約200万円ほど貯められます。
- 支給対象
児童(0歳から18歳に達する日以後の最初の3月31日までの間にある子)を養育している方
支給額
3歳未満:15,000円(第3子以降は30,000円)
3歳以上 高校生年代まで:10,000円(第3子以降は30,000円)
引用:こども家庭庁/児童手当制度のご案内
貯蓄するだけでなく保険や投資と組み合わせて、より手厚く教育費を準備する人も珍しくありません。
12歳から始める教育資金の準備方法を比較
| 準備方法 | 12歳から始められるか | 元本割れの可能性 | 特徴 |
|---|---|---|---|
| 学資保険 | 商品による | 途中解約時などにあり | 加入できる商品は限られるものの、決めた時期に教育資金を受け取りやすい |
| 積立預金 | 可能 | 原則としてなし | 必要な時期まで安全性を重視して積み立てやすい |
| NISAを利用した投資信託 | 保護者名義で可能 | あり | 運用益を期待できる一方、必要な時期に価格が下落している可能性がある |
| 終身保険 | 契約条件による | 早期解約時などにあり | 死亡保障を確保しながら解約返戻金を教育資金に活用できる場合がある |
| 児童手当の積み立て | 可能 | 預貯金なら原則としてなし | 高校生年代までの児童手当を教育資金として残せる |
教育資金の準備方法は学資保険以外にもあるため、家計の状況やリスク許容度に合わせて選ぶと◎
元本割れのリスクを避けたい人は積立預金や児童手当の積み立てが向いており、リターンを重視するならNISAを活用した投資信託が選択肢になります。
終身保険は死亡保障と教育資金の準備を同時に備えられる点が強みですが、元本割れのリスクがあるので、契約前に必ずシミュレーションしましょう。
準備方法を1つに絞る必要はない
教育資金の準備方法は学資保険やNISAなど複数ありますが、1つに絞る必要はありません。
特に12歳から準備を始めるなら期間が短いため、投資だけで準備するのは慎重に考えましょう。
例えば教育資金のすべてを投資信託で準備するつもりだと、大学入学が近づいたタイミングで資産価格が下がってしまい、回復を待たずに教育費として使わなければならないケースがあります。
数年以内に使うお金は預貯金で確保、すぐには使わない余裕資金は運用するなど、使う時期に合わせて準備方法を分けたほうが賢明です。
| お金 | 準備方法の考え方 |
|---|---|
| 数年以内に使う予定のお金 | 預貯金など安定性を重視して準備する |
| すぐには使わない余裕資金 | 値動きを許容できるなら運用も検討する |
投資は現金化する時期も決めておく
投資信託やNISAを利用して教育資金を準備するなら、いつ現金化するかも考えておきましょう。
「大学入学の何年前から現金化を進めるか」「教育資金のうち、いくらを預貯金で確保するか」まで決めておくと、直前の値動きに左右されにくいです。
12歳からの学資保険加入は不可能ではない
12歳からの学資保険加入は不可能ではないですが選択肢が少なく、元本割れのリスクや月々の保険料が高くなりやすいなどの注意点があります。
教育資金を貯める方法は複数あるので、12歳なら学資保険以外の方法も検討するのがおすすめです。
資産状態を整理しながら保険や投資信託について自分で調べるのは大変です。プロの手を借りて手間を省きましょう。
FPへの相談がおすすめな人
- ✅12歳でも加入できる学資保険があるか知りたい
✅いつまでにいくら準備すべきか分からない
✅学資保険・預貯金・新NISA等どれが自分に合うか比較したい
✅家計への負担を抑えながら教育資金を準備したい
✅大学進学までの残り期間を踏まえた資金計画を立てたい
子どもの教育資金を準備するには、現在の家計状況や今後の収支・教育費にどれくらい充てられるかの把握は欠かせません。
家計の収支やライフプランを整理し、教育資金を無理なく準備する方法をプロと一緒に考えましょう。

この記事の監修者
-
 延田 圭司
ファイナンシャルプランナー
2011年より金融・保険分野に携わり、個人・法人のお客様への相談業務から、組織のマネジメント・人材育成まで幅広く経験。 これまでの経験をもとに、保険だけではなく、家計・教育費・住宅・老後・資産形成など、暮らしに関わるお金を幅広く考えることを大切にしています。 「どの商品を選ぶか」から考えるのではなく、これからどんな生活を送りたいか、そのために何が必要かを整理したうえで、一人ひとりに合ったお金との付き合い方を分かりやすくお伝えします。- <保有資格>
- 2級フィナンシャル・プランニング技能士、損害保険プランナー、MDRT会員
- この記事の編集者
- 最新記事

- グッドカミング編集部
- グッドカミングは、保険/資産運用/将来設計/投資など「お金」の悩みを解決するWebメディアです。ファイナンシャルプランナーが記事を監修し、情報の信頼性を担保。様々な経歴のライターが、自身の経験やお金に悩む人の体験談を基に記事を執筆しています。
- 【無理な勧誘は一切なし】ツヴァイの無料体験を徹底解説!当日の流れと自分専用の婚活プランを知る方法 2026.05.26
- 保護中: LINEポケットマネーとは?LINEでお金を借りる方法を知り賢く活用しよう 2025.09.01
- 債務整理をするのはクズじゃない!債務整理の正しい知識と前向きな考え方 2025.04.23