
- 保険
- 学資保険
妊娠中でも学資保険に加入できる?学資保険へ生まれる前に加入するメリットを解説
妊娠中でも学資保険に加入できる?
妊娠中に学資保険に加入するメリットは?
妊娠中に学資保険に加入できるのかわからず、悩んでいる人は少なくありません。
本記事では、妊娠中の学資保険の加入可否や生まれる前に加入するメリットを解説。
学資保険加入を検討している人は必見です!
学資保険は妊娠中でも加入できる?
学資保険は妊娠中でも加入可能
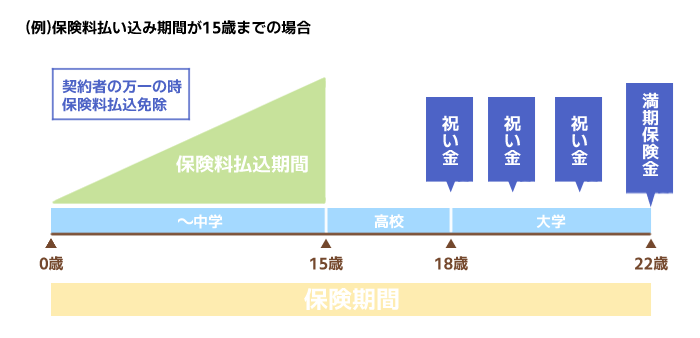
学資保険とは、将来の子どもの教育資金を貯めるのが目的の保険商品です。
子どもが小さい頃から大学進学などのゴールに向け保険料を積み立てる学資保険では、出生前加入特則を付ければ妊娠中でも加入できます。
出生前加入特則
出産予定日の140日前から保険に加入できる特則
ただし特則の付帯に関する細かい条件は保険会社ごとに異なるので、契約前にまず保険会社へ妊娠中でも加入可能か確認しましょう。
妊娠中に学資保険に加入するメリット
加入が早いと保険料が安い
学資保険では子どもが小さいうちから、ゴールに向けて保険料を積み立てていきます。
学資保険に早く加入する=払込期間が長くなるため、妊娠中に学資保険へ加入すれば月々の保険料は安くなりやすいです。
妊娠中に加入すると保険料の運用期間も長くなるので、返戻率も上がりやすいでしょう。
返戻率とは
支払った保険料総額に対し、受け取れる満期保険金等の総額を割合で表したもの
=返戻率(%)
学資保険の返戻率は100%だと、払込保険料総額と同額の祝い金や満期保険金を受け取れます。
100%を超えると払込保険料総額より受け取れるお金が多く、100%を下回ると払込保険料総額より受け取れる金額が少ない(元本割れ)です。
学資保険の選択肢が豊富
学資保険は親にも子どもにも年齢制限があり、加入が遅くなるほど選択肢は減ります。
✅子どもは出生140日前~6歳や7歳まで
✅契約者の年齢は男性55〜60歳まで
✅女性は60〜65歳まで
※商品ごとに制限される年齢は異なります
子どもが生まれる前に加入するか躊躇していても、妊娠中に様々な学資保険を比較しましょう。
子どもが生まれてからはゆっくり検討する時間を確保しにくいので、妊娠中にある程度選んでおけば、スムーズに加入できます。
妊娠中から保障を受けられる
学資保険は、保険料払込免除特則を付帯できる商品やそもそもセットの商品が多いです。
保険料払込免除特約とは
契約者(原則として親)が死亡もしくは高度障害になった場合、以後の保険料を支払わなくても満期保険金を受け取れる保障機能。
親権者に万一があっても将来の教育資金を確保できるのは学資保険の大きなメリットで、加入すれば生命保険料控除も利用できます。
生まれる前に学資保険に加入する方法
妊娠中に学資保険へ加入するなら、出生前加入に対応している商品を探して、保障内容等を比較してから申し込みましょう。
①妊娠中に加入できる学資保険を探す
子どもが生まれる前に学資保険に加入するなら、まず妊娠中でも申し込める学資保険を探しましょう。
学資保険のなかには、出生前加入特則を利用して子どもが生まれる前から加入できる商品があります。
加入できる時期は商品によって違うため、出産予定日から何日前まで申し込めるのか確認必須です。
✅ 出産予定日の何日前から加入できるか
②複数の学資保険を比較する
子どもが生まれる前に加入できる商品を見つけたら、複数の学資保険を比較します。
学資保険を比較する際は、保険料や受取総額、払込期間、払込免除なども確認しましょう。
大学進学時にまとまった資金を受け取りたいなど、教育資金が必要になる時期から選ぶのも一つです。
✅ 学資金をいつ・いくら受け取れるか
✅ 保険料の払込期間はいつまでか
✅ 契約者に万一の際の保障はあるか
③見積もりを取る
気になる学資保険を絞り込んだら、保険会社の公式サイトや保険代理店、FP相談などから実際の契約条件で見積もりを取ります。
契約者の年齢や保険金額、払込期間などによって保険料は変わるので、「毎月無理なく支払えるか」「満期までにいくら受け取れるのか」を確認して加入する保険を決めましょう。
④申し込み・告知をする
見積もりを比較して加入する学資保険を決めたら、申し込み手続きを進めます。
申し込み方法は商品によって異なりますが、保険会社のWebサイトや担当者、保険代理店などから手続きするのが一般的です。
妊娠中の加入は通常の申し込みとは必要な手続きが異なるケースもあるため、保険会社や担当者に確認しながら進めましょう。
⑤出産後、保険会社へ連絡する
子どもの氏名や生年月日がまだ決まっていない状態で加入したので、子どもが生まれたら保険会社へ出生を連絡し、必要な手続きをします。
出生後に必要な手続きは保険会社によって異なるため、加入時に確認しておきましょう。
いろいろ比較したり、見るポイントが多くて混乱します…。妊娠中にここまでできるかな?
確かに情報が多い保険商品を比較するのは大変です。加入を考えてる状態なら、FPに相談してある程度商品を絞ってもらうのも一つの選択肢ですよ。
妊娠中に学資保険に加入する注意点
出産後の家計状況の予測が必要
妊娠中に学資保険に加入する人は、出産後の家計状況を想定して保険料を設定しましょう。
出産後の家計状況の想定が甘いと出産後に保険料の支払いを負担に感じかねません。
学資保険は途中解約すると元本割れしやすいので、加入前に家計にとって無理のない保険料はいくらか計算するのは必須と言えます。
自分にとっての負担額を考える
無理のない保険料は一律に決められません。
同じ保険料の学資保険に加入しても、出産後の収入や支出によって負担の大きさは違うからです。
| Aさん | Bさん |
|---|---|
|
共働きを継続 世帯手取り:月45万円 住宅ローン負担が小さい 貯蓄:300万円 学資保険:月1万円 |
出産後に妻が退職 世帯手取り:月28万円 住宅ローンあり 貯蓄:80万円 学資保険:月1万円 |
AさんとBさんでは出産後の家計への影響が違うように、「自分の家計ではどうなのか?」と考える視点は欠かせません。
学資保険を選ぶ際は、現在の収入だけでなく、出産後に収入が減る予定はないか、子育て費用が増えても払い続けられるかまで考えるのが大切です。
妊娠中に学資保険へ加入する人は多い?
0歳で加入する人が最多
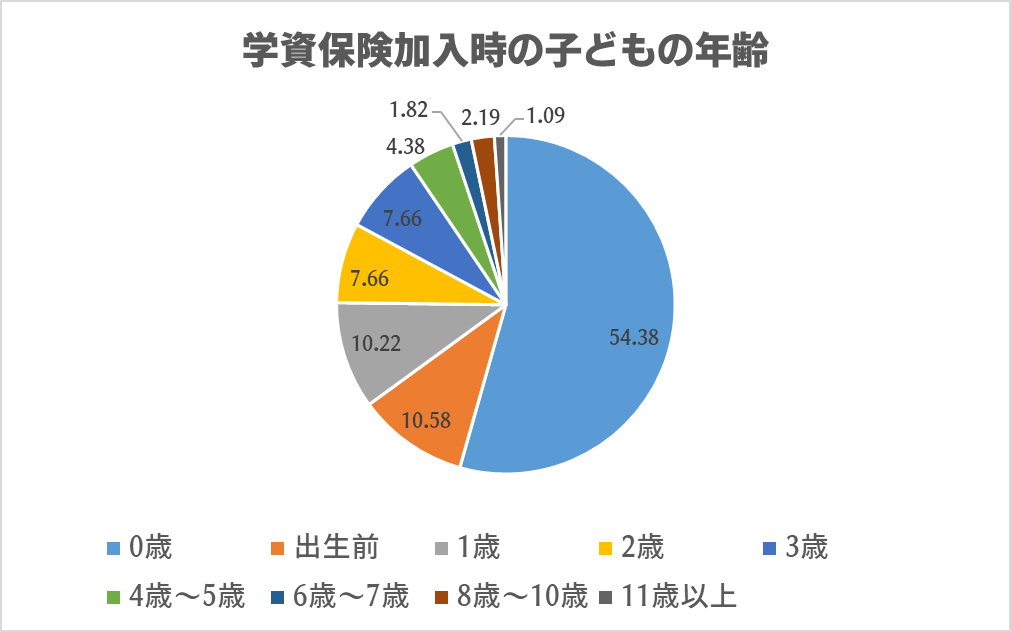
子どもの出生前に学資保険に加入した人の割合は約10%で2番目に多いです。※
最多は子どもが0歳の時の加入で、約70%が出生前~1歳までに学資保険に加入しています。
学資保険には年齢制限があり加入が遅ければ遅いほど保険料は高くなるので、学資保険は早めに加入するのがおすすめです。
払込期間は15年間が最多
学資保険では子どもが0歳の時に加入し、中学卒業まで保険料を支払う人が多いです。
| 払込期間 | |
|---|---|
| 15年間 | 30.29% |
| 18年間 | 24.09% |
| 10年間 | 15.33% |
| 17年間 | 11.31% |
| 12年間 | 5.84% |
| その他 | 13.14% |
学資保険では保険料を15年間払い込む人が最も多く、次に多いのは18年間でした。
子どもにかかる教育費用の中でも、特に大きな費用がかかる高校進学や大学進学に備えている人が多いと言えるでしょう。
妊娠中の学資保険加入でよくある質問
学資保険の平均支払額は?
株式会社トイントの調査によると、学資保険の月々の支払額の割合は下記の通りでした。
| 保険料の月額 | |
|---|---|
| 10,000円~19,999円以下 | 46.70% |
| 5,000円~9,999円以下 | 19.23% |
| 20,000円~29,999円以下 | 9.34% |
| 30,000円以上 | 3.85% |
| 4,999円以下 | 1.65% |
学資保険は月々1万~2万円支払う人が最多で、約46%と半数を占めています。
保険料の負担が大きいと途中解約しかねないので、学資保険に加入したい人は自分にとって無理のない保険料はいくらか考えましょう。
児童手当を保険料に充てる人は多い?
児童手当とは家庭生活の安定や次代を担う児童の健全な育成を目的に、児童を育てる保護者に対して主に行政から支給される手当です。
| 年齢 | 支給額(月額) |
|---|---|
| 3歳未満 | 一律15,000円 |
| 3歳以上 小学校修了前 |
10,000円 (第3子以降は15,000円) |
| 中学生 | 一律10,000円 |
中学校卒業まで(15歳の誕生日後の最初の3月31日まで)の児童を養育している方
内閣府の調査によると、予定も含め児童手当の使い道で最も多かったのは「子どもの将来のための貯蓄・保険料」でした。※1
子どもの将来のための貯蓄・保険料と答えた人は約57%と半数以上で、児童手当を学資保険の保険料に充てるのも一つの手でしょう。
生命保険料控除ってなに?
生命保険料控除とは
納税者が生命保険料、介護医療保険料および個人年金保険料を支払った場合には、一定の金額の所得控除を受けることができます。これを生命保険料控除といいます。引用:国税庁
自分で預金口座にコツコツ貯める方法だと所得控除は受けられないですが、学資保険に加入すれば契約者は生命保険料控除を受けられます。
学資保険に加入し保険料を支払い続けている間は、毎年の所得控除が可能です。
※一時払いだと所得控除を受けられるのは学資保険に加入した年のみ
流産になったらどうなる?
子どもが生まれる前に学資保険に加入して万一流産や死産になったら、保険契約は無効になり払い込んだ保険料は返還されます。
流産や死産となった際は保険会社への連絡や所定の手続きが必要なので、契約している保険会社へ確認しましょう。
学資保険は妊娠中でも加入できる:まとめ
学資保険では出生前加入特則を付ければ、妊娠中でもだいたい出生140日前から加入可能です。
妊娠中に学資保険に加入すると、保険料が安くなりやすいなどメリットが多数あります。
妊娠中の加入を躊躇する人も産後は学資保険を比較検討する余裕がないので、出産前に加入したい保険商品をある程度決めておくのがおすすめ。
子どもが生まれる前に加入するつもりなら、FPに相談して保険商品の絞り込みや契約手続きをサポートしてもらいましょう。
※引用:株式会社トイント/学資保険加入に関する実態調査
※1引用:内閣府/児童手当等の使途に関する意識調査
この記事の監修者
-
 延田 圭司
ファイナンシャルプランナー
2011年より金融・保険分野に携わり、個人・法人のお客様への相談業務から、組織のマネジメント・人材育成まで幅広く経験。 これまでの経験をもとに、保険だけではなく、家計・教育費・住宅・老後・資産形成など、暮らしに関わるお金を幅広く考えることを大切にしています。 「どの商品を選ぶか」から考えるのではなく、これからどんな生活を送りたいか、そのために何が必要かを整理したうえで、一人ひとりに合ったお金との付き合い方を分かりやすくお伝えします。- <保有資格>
- 2級フィナンシャル・プランニング技能士、損害保険プランナー、MDRT会員
- この記事の編集者
- 最新記事

- グッドカミング編集部
- グッドカミングは、保険/資産運用/将来設計/投資など「お金」の悩みを解決するWebメディアです。ファイナンシャルプランナーが記事を監修し、情報の信頼性を担保。様々な経歴のライターが、自身の経験やお金に悩む人の体験談を基に記事を執筆しています。
- 【無理な勧誘は一切なし】ツヴァイの無料体験を徹底解説!当日の流れと自分専用の婚活プランを知る方法 2026.05.26
- 保護中: LINEポケットマネーとは?LINEでお金を借りる方法を知り賢く活用しよう 2025.09.01
- 債務整理をするのはクズじゃない!債務整理の正しい知識と前向きな考え方 2025.04.23