
- 保険
- 生命保険
脳梗塞は生命保険に加入できない?脳梗塞でも加入できる保険や注意点を解説
『脳梗塞でも加入できる保険は?』
今回は脳梗塞でも加入しやすい生命保険の種類と、保険加入しにくい理由・利用できる公的保障について解説します。
脳梗塞をきっかけに生命保険への加入を検討している人や家族は、参考にしていきましょう。
脳梗塞でも保険に入れる?
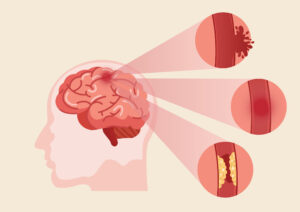
脳梗塞の総患者数は令和5年で131万2,000人とされており、脳血管疾患の中で最も多い身近な病気です。(※1)
脳梗塞の病歴があると後遺症や再発リスクが高いとみなされやすく、健康な人に比べて通常の生命保険に加入しにくくなります。
ただし保険会社や商品によっては加入できるため、まずは自分の状況を把握したうえで検討しましょう。
※1 引用:生活習慣病データベース/脳血管疾患で治療を受けている総患者数は188万4,000人
脳梗塞でも入りやすい生命保険の種類
脳梗塞の病歴があっても加入しやすい保険として、下記の2種類が挙げられます。
いずれも通常の生命保険より保険料が割高になりやすいため、加入前に通常の保険に加入できるか確認しておきましょう。
引受基準緩和型の生命保険
脳梗塞の病歴があり通常の保険への加入が難しい人でも、引受基準緩和型医療保険なら加入しやすいです。
引受基準緩和型医療保険は病歴があっても加入しやすく、一般的に下記の内容が審査対象になります。
・過去2年以内に入院・手術をしたことがある
・今後3カ月以内に入院・手術の予定がある
・現時点でがん・肝硬変と医師に診断または疑いがあると指摘されている など
通常の医療保険より保険料が割高になりやすいため、まず通常の保険に加入できるか確認したうえで検討しましょう。



ランキングは各保険商品の優劣や推奨を示すものではなく、2026年09月01日~09月30日の申込件数、資料請求件数、及びアクセス数に基づいて作成したものです。
無告知型の生命保険
無告知型(無選択型)の生命保険とは、健康状態の告知や医師による診査なしに加入できる保険の総称です。
脳梗塞などの病歴があっても加入しやすい反面、下記の制約があります。
・死亡保険金は少額の設定が多い
・診査・告知が必要な保険より保険料が割高
・医療関係の特約を付加できない
・契約から一定期間は保険金が支払われない場合がある
引用:告知や医師の診査なしで契約できる生命保険とは?
引受基準緩和型よりもさらに保険料が割高になりやすく、契約当初は払い込んだ保険料相当額しか受け取れません。
脳梗塞で通常の保険や引受基準緩和型への加入が難しい人の最終手段として検討しましょう。
三大疾病保険・脳卒中保険も選択肢のひとつ

脳梗塞は三大疾病(がん・急性心筋梗塞・脳卒中)のひとつに含まれるため、三大疾病保険での備えも検討できます。
・がん・急性心筋梗塞・脳卒中の3つの病気に特化した保険
・所定の状態になったとき一時金または保険料免除の保障を受けられる
・脳梗塞など脳卒中全般が保障対象になる商品が多い
・保障内容は保険会社によって異なるため事前確認が重要
三大疾病保険は通常の生命保険と同様に審査があるため、持病ができる前に早めに加入を検討しましょう。
民間介護保険・就業不能保険
脳梗塞は回復後も麻痺・言語障害・認知機能の低下などの後遺症が残りやすい病気です。
後遺症の程度によっては介護や長期の療養が必要になるため、医療保険だけでは補いきれない備えも重要になります。
・民間介護保険:要介護状態になったとき一時金や年金を受け取れる
・就業不能保険:後遺症で働けなくなった際に毎月給付金を受け取れる
特に自営業・フリーランスの人は公的保障が手薄なため、就業不能保険や民間介護保険で収入減少や介護費用に備えましょう。
脳梗塞だと生命保険に加入しにくい理由と注意点
告知義務があるため審査が厳しい
生命保険は加入者が保険料を出し合い相互に保障し合う制度であるため、契約時に「告知義務」が設けられています。
契約にあたって、過去の傷病歴・現在の健康状態・職業などについて、事実をありのまま告げる義務のことです。
※告知は生命保険会社が指定する方法のみ有効で、営業担当者への口頭説明は告知義務とみなされません。
引用:告知義務
告知内容に虚偽があると告知義務違反となり、契約が解除され保険金や給付金を受け取れません。
たとえ担当者から「告知しなくていい」と言われても従わず、告知書には必ず正確な内容を記載しましょう。
断る理由は健康リスク以外もあり得る
脳梗塞の病歴があっても加入できる保険はありますが、症状の程度や収入状況によっては加入を断られます。
一社に断られても別の保険会社では審査が通る場合があるため、諦めずに複数の保険会社を比較しながら検討しましょう。
脳梗塞から回復していても告知は必要
脳梗塞が回復していても、過去の傷病歴として告知の対象になる保険商品があります。
虚偽の申告や受診歴の隠蔽は告知義務違反となり、契約解除や保険金の不支給になりかねません。
保険加入を検討している人は、事前に自分の受診歴や健康状態を整理したうえで申し込むのがおすすめです。
脳梗塞の症状や回復状況によって、合う保険は変わります。「自分に合う保険がわからない」と感じたら、FPへ気軽に相談してみてください。
脳梗塞の治療費はいくら?
脳梗塞で入院すると医療費・手術費・薬代・リハビリ費用など多岐にわたる費用が発生します。
重症度が高いほど入院期間やリハビリ期間が延びるため、高額療養費制度を活用しながら保険でも備えましょう。
脳梗塞に備えられる民間保障一覧
脳梗塞の治療・後遺症・収入減少など、さまざまなリスクに備えられる公的保障をまとめました。
各制度は要件が異なるため、自分の状況に合った保障を確認したうえで申請を検討しましょう。
脳梗塞でも加入できる生命保険はある
脳梗塞の病歴があっても、引受基準緩和型・無告知型・三大疾病保険など加入しやすい生命保険はあります。
後遺症に備えて民間介護保険や就業不能保険を活用しつつ、高額療養費制度や傷病手当金など公的保障も組み合わせると、より手厚く備えられます。
告知義務を正確に果たしたうえで、自分の状況に合った保険・保障を選びましょう。
脳梗塞の症状や回復状況によって、合う保険や使える公的保障は変わります。「自分に合う備えがわからない」と感じたら、FPへ気軽に相談してみてください。
この記事の監修者
-
 延田 圭司
ファイナンシャルプランナー
2011年より金融・保険分野に携わり、個人・法人のお客様への相談業務から、組織のマネジメント・人材育成まで幅広く経験。 これまでの経験をもとに、保険だけではなく、家計・教育費・住宅・老後・資産形成など、暮らしに関わるお金を幅広く考えることを大切にしています。 「どの商品を選ぶか」から考えるのではなく、これからどんな生活を送りたいか、そのために何が必要かを整理したうえで、一人ひとりに合ったお金との付き合い方を分かりやすくお伝えします。- <保有資格>
- 2級フィナンシャル・プランニング技能士、損害保険プランナー、MDRT会員
- この記事の編集者
- 最新記事

- グッドカミング編集部
- グッドカミングは、保険/資産運用/将来設計/投資など「お金」の悩みを解決するWebメディアです。ファイナンシャルプランナーが記事を監修し、情報の信頼性を担保。様々な経歴のライターが、自身の経験やお金に悩む人の体験談を基に記事を執筆しています。
- 【無理な勧誘は一切なし】ツヴァイの無料体験を徹底解説!当日の流れと自分専用の婚活プランを知る方法 2026.05.26
- 保護中: LINEポケットマネーとは?LINEでお金を借りる方法を知り賢く活用しよう 2025.09.01
- 債務整理をするのはクズじゃない!債務整理の正しい知識と前向きな考え方 2025.04.23