
「妊娠を機に退職するのはもったいない?」
「退職するとお金に困る?」
妊娠をきっかけに仕事を辞めようと考えていても、周囲からもったいないと言われたり、収入が減るからと、悩んでいる人は少なくありません。
確かに、給与収入や育休制度など、働き続けた方がいい有利なケースはありますが、妊娠を機に退職するのがもったいないかは、本人が望む働き方や退職後の家計状況によって異なります。
本記事では、妊娠を機に退職するのがもったいないと言われる理由や、退職するか迷ったときの判断ポイントについて解説していきましょう。
妊娠を機に退職するのはもったいない?
もったいないと言われる理由
妊娠を機に退職するのがもったいないと言われる主な理由は、収入や出産・育児に関する制度、これまで築いてきたキャリアを手放すためです。
例えば、在職中に一定の条件を満たせば、出産手当金や育児休業給付金などを受け取れます。
退職すると育児休業給付金は原則として受け取れなくなり、出産手当金も退職時期や健康保険の加入状況によっては、対象外になりかねません。
出産後に再就職するつもりだと、希望する勤務時間など条件に合う仕事がすぐに見つかるとは限らず、そもそも子育てと就職活動の両立が大変です。
※参照:しゅふJOB総合研究所調べ
妊娠を機に退職はもったいないとは限らない
もったいないの意見に流されるのは△
妊娠を機に退職をしました。子どもが小学校高学年になる頃までは家にいてあげたい気持ちがあったし、育休明けに時短勤務をしている先輩の大変そうな様子を見て、自分はキャパオーバーになる気がして…。お金に関しては正直不安でしたが、赤ちゃんを迎える準備を落ち着いて進められる環境は私にとっては、すごくよかったなと感じています。
妊娠を機に退職するのはもったいないと言われがちですが、全ての人に必ずしも当てはまりません。
出産後も働きたい人にとっては収入やキャリアを一旦失うため、妊娠を機に退職するのはリスクが高く、もったいないと言えるでしょう。
しかし、上記のように子育てに専念したい人や、仕事と育児の両立が難しい人にとっては、退職が希望する暮らしにつながるケースもあります。
「妊娠を機に退職するともったいないと言われるけど…」と悩んでいる人は、まず自分の本当の希望を見つめなおしましょう。
妊娠を機に退職はもったいない?判断軸
妊娠を機に退職するかは本人の体調をまず優先し、それから自分の希望を一番の軸に判断しましょう。
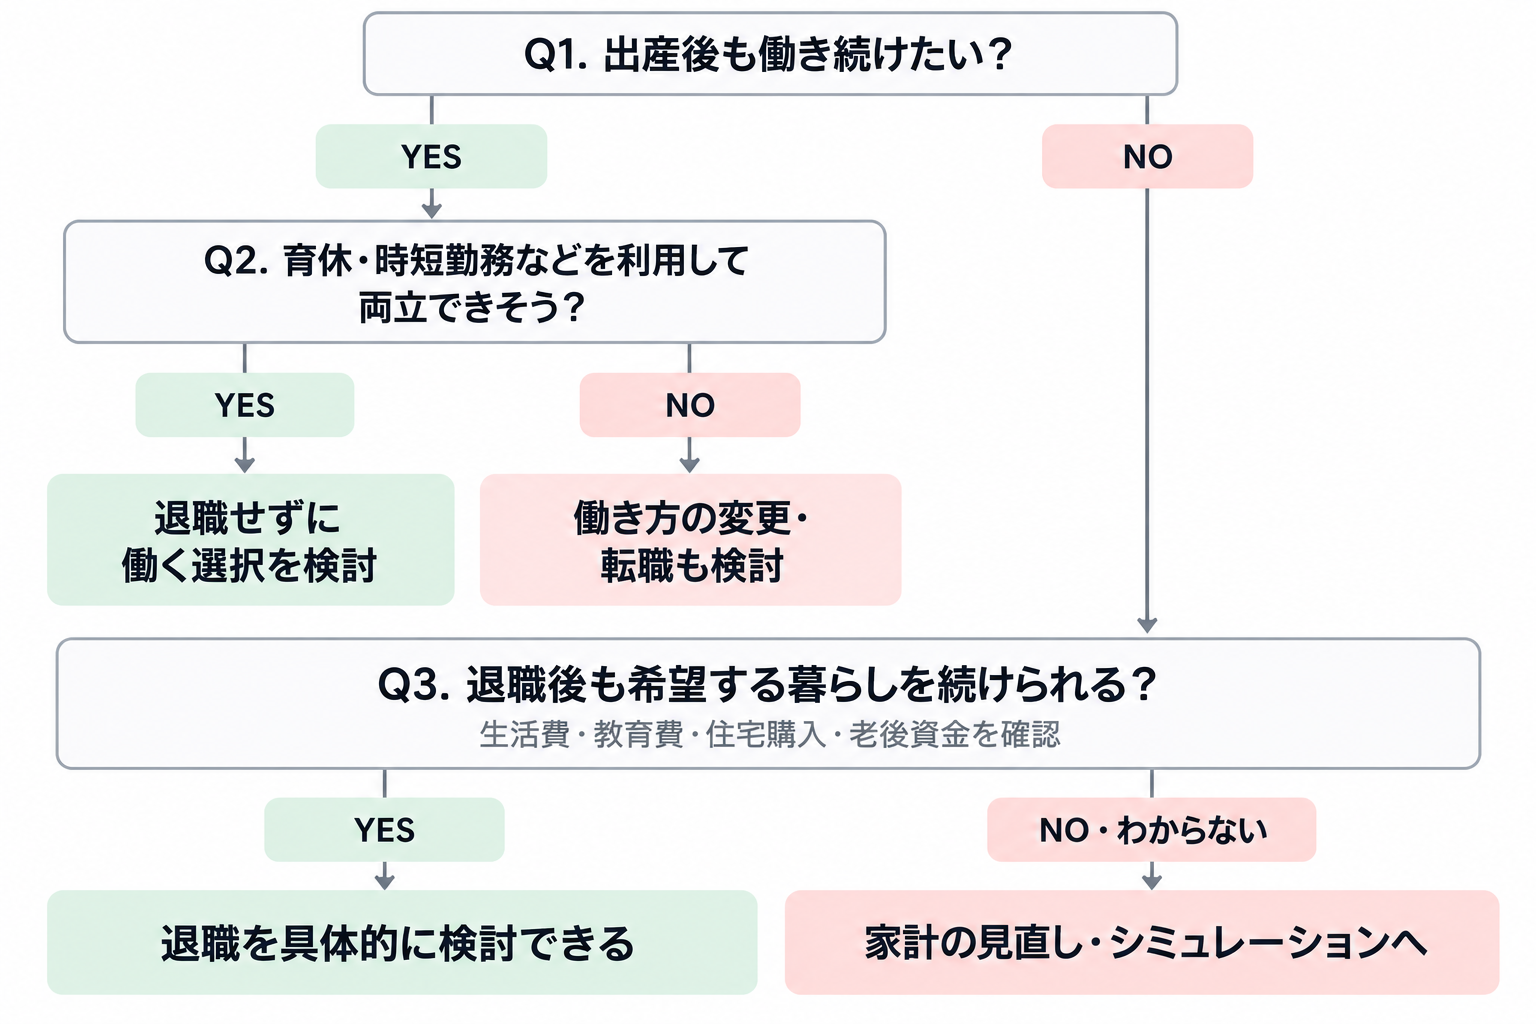
「出産に向けてゆっくり準備したい」「しばらく子育てに集中したい」なら、退職も選択肢です。
しかし、退職を希望していても、お金の不安から躊躇しているなら家計の収支を確認しましょう。
妊娠中の体調不良で、とにかく会社を辞めたい気持ちが大きくなってる人は医師に相談しながら会社の福利厚生や休業制度を確認してみてください。
お金の不安があるなら家計を洗い出し
収入減少が不安で妊娠を機に退職するか悩んでいる人は、まず現在の家計を整理し、夫婦の収入が減っても生活できるかを確認しましょう。
| 項目 | 確認する内容 |
|---|---|
| 収入 | 夫の手取り収入、児童手当 |
| 毎月の支出 | 食費、日用品費、水道光熱費、通信費、家賃・住宅ローン、保険料、車の維持費 |
| 貯蓄 | 現在の貯蓄額、毎月の積立額 |
| 出産・育児費用 | 出産時の自己負担、ベビー用品、保育料 |
| 将来の支出 | 教育費、住宅購入費、老後資金 |
毎月の支出だけでなく、住宅ローンや保険料、貯蓄に回している金額なども洗い出す必要があります。
退職後の収入と支出を具体的に計算し、生活費だけでなく将来の貯蓄も確保できるかも確認必須です。
希望の暮らしを続けられるかに注目
妊娠を機に退職した後の毎月の収支は黒字だけど、貯蓄に回せる金額が少なく、教育費や老後資金の準備が十分に進まない家計もあります。
| 項目 | 金額 |
|---|---|
| 夫の手取り収入 | 35万円 |
| 毎月の生活費 | 32万円 |
| 毎月の黒字 | 3万円 |
| 年間の貯蓄可能額 | 36万円 |
例えば、毎月3万円の黒字があっても住宅購入や家族旅行など希望するライフプランによっては赤字化の恐れがあり、急な出費にも対応しきれません。
目先の生活費だけで判断せず、特に再就職の予定がない人は希望の暮らしを続けながら「将来必要なお金を計画的に貯められるか」まで確認しましょう。
妊娠を機に考えたい支出への対策
妊娠を機に退職するなら育資金や住宅購入、保険料など長期間にわたって家計に影響する支出についても考えましょう。
子どもの教育資金
子どもが生まれると、日々の生活費に加えて、保育料や学用品、習い事などの支出が発生します。
さらに、高校や大学でまとまった教育費が必要になるため、早い段階から準備しておくと安心です。
希望する進路や教育方針を夫婦で話し合い、教育資金を無理なく準備できる方法を決めましょう。
住宅購入
住宅を購入すると、毎月の住宅ローンの返済に加えて、固定資産税や家の修繕費などもかかります。
そのため、住宅購入の予算を考える際は、ローンの返済額だけでなく、購入後にかかる費用も含めて計算しましょう。
妊娠を機に退職し、当面は再就職する予定がないなら、住宅購入の予算を見直すのも一つの方法です。
住宅ローンの借入額は、夫の収入だけでも生活費や教育費の貯蓄に無理なくお金を回せる額に納めると、家計への負担が減ります。

保険
妊娠を機に退職するなら、現在加入している保険の保障内容も確認しておくのがおすすめです。
例えば、退職によって世帯収入が夫の給与だけになるなら、夫が病気やけがで働けなくなった場合の家計への影響は大きくなります。
ただし、収入が減るからといって、すぐに新しい保険へ加入する必要はありません。
公的保障や貯蓄でどこまで対応できるか確認し、不足があれば保険の見直しを検討しましょう。
また、退職後は保険料の負担が家計に占める割合も変わるため、現在の保障が過剰になっていないかも確認しておいたほうが賢明と言えます。

妊娠を機に退職するのはもったいない?でよくある質問

妊娠中に退職するならいつがいい?
妊娠中に退職するベストなタイミングは、体調や家庭の状況ごとに異なるため、一概には言えません。
ただし、出産に関する給付金をできるだけ受け取りたいなら、退職するタイミングに注意しましょう。
例えば、出産手当金は退職日までの健康保険の加入期間や、退職日の状況によっては退職後も受け取れる人もいるので、加入先の健康保険に受給条件を確認してから退職時期を決めましょう。
妊娠を機に退職すると出産手当金や育児休業給付金はもらえない?
妊娠を機に退職した場合、出産手当金と育児休業給付金では取り扱いが異なります。
出産手当金は、健康保険の被保険者期間が継続して1年以上あるなど、一定の条件を満たせば退職後も受け取れる人もいます。
一方、育児休業給付金は雇用保険の被保険者が育児休業を取得する際の給付金であり、退職する場合は原則として対象になりません。
受給条件はそれぞれ異なるため、退職前に勤務先や加入している健康保険、ハローワークなどで確認しましょう。
妊娠を機に退職しても出産後に再就職できる?
妊娠を機に退職しても、出産後に再就職する道はあります。
ただし、子育てと就職活動の両立が大変だったり、勤務時間などの条件によっては、希望する仕事がなかなか見つからない人もいるでしょう。
また、以前と同じ給与水準で働けるとは限らないため、再就職後の収入を過大に見積もるのはNG。
妊娠を機に退職しても数年後には再就職を考えている人は、再就職までの期間が延びたケースも想定し、どこまで貯蓄で対応できるか確認しましょう。
妊娠を機に退職がもったいないかは希望次第
妊娠を機に退職するのがもったいないかは、本人が希望する働き方や家計状況によって異なります。
退職すると収入や育休制度などを手放す選択になりますが、子育てに専念したい人にとっては、希望する暮らしを実現する選択にもなるでしょう。
退職を検討している人は、退職後の生活費だけでなく、教育資金や住宅購入、老後資金なども踏まえて、収入が減っても希望する暮らしを続けられるかを確認すると不測の事態にも対応できます。
退職後の家計や将来必要になるお金を自分で計算するのが難しい人は、FPに相談してライフプランを整理するのがおすすめです。