- お金の雑学・節約術
- 家計の見直し
50代で手取り20万、どうすればいい?老後や年金の不安への具体的な対策とは

「50代で手取り20万円って少なすぎ?」
「このまま定年を迎えて老後は大丈夫?」
50代になっても手取りが20万円前後だと、同世代と比べて焦りや不安を感じる人は少なくありません。
本記事では、手取り20万円の50代が実際にもらえる年金額や必要な貯蓄額を詳しく解説します。
老後のお金に不安を抱えている50代は必見です!
50代で手取り20万円は平均より少ない?
50代で手取り20万円は平均より少なめ

厚生労働省の令和7年賃金構造基本統計調査をもとに、正社員・正職員の賃金と手取りの目安を年代別にまとめました。
| 年齢 | 男性の賃金 | 男性の 手取り目安 |
女性の賃金 | 女性の 手取り目安 |
|---|---|---|---|---|
| ~19歳 | 214,800円 | 約17.2万円 | 203,800円 | 約16.3万円 |
| 20~24歳 | 250,000円 | 約20.0万円 | 244,800円 | 約19.6万円 |
| 25~29歳 | 292,400円 | 約23.4万円 | 275,300円 | 約22.0万円 |
| 30~34歳 | 337,000円 | 約27.0万円 | 293,400円 | 約23.5万円 |
| 35~39歳 | 374,200円 | 約29.9万円 | 307,200円 | 約24.6万円 |
| 40~44歳 | 406,300円 | 約32.5万円 | 322,200円 | 約25.8万円 |
| 45~49歳 | 429,700円 | 約34.4万円 | 327,400円 | 約26.2万円 |
| 50~54歳 | 449,200円 | 約35.9万円 | 334,200円 | 約26.7万円 |
| 55~59歳 | 460,700円 | 約36.9万円 | 339,100円 | 約27.1万円 |
| 60~64歳 | 390,500円 | 約31.2万円 | 310,300円 | 約24.8万円 |
| 65~69歳 | 341,700円 | 約27.3万円 | 287,500円 | 約23.0万円 |
| 全年齢平均 | 387,400円 | 約31.0万円 | 304,900円 | 約24.4万円 |
※手取り額は税金・社会保険料・扶養状況などによって異なるため、額面の80%として試算した概算額です。
手取り20万円は、額面の80%が手取りになると仮定すると、月収約25万円が目安です。
- 一方、厚生労働省の調査では・・・
- 正社員・正職員の50〜54歳の賃金は
男性44万9,200円、女性33万4,200円
55〜59歳では男性46万700円、女性33万9,100円
正社員・正職員の賃金は男女ともに50代で高い水準となっており、手取り20万円は50代の平均と比べるとかなり少なめと言えるでしょう。
ただし、住宅ローンの有無や家族構成、毎月の生活費などによって家計の余裕は変わるので、平均より少なくても生活が苦しいとは限りません。
50代で手取り20万円だと年金はいくら?
50代会社員が受け取れる年金の種類
日本の公的年金制度は、国民年金(基礎年金)と厚生年金保険の2階建て構造になっています。
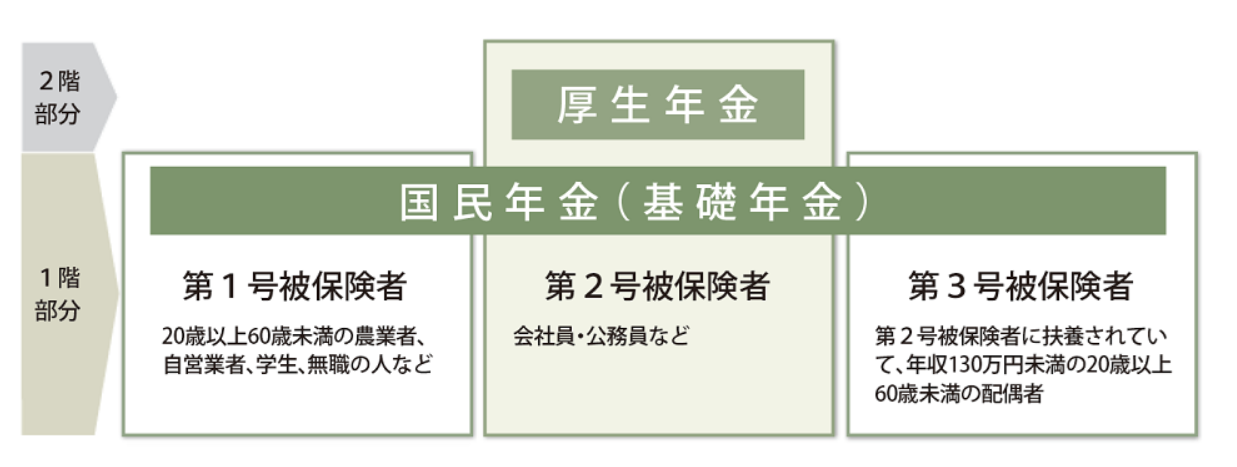
出典:日本年金機構/公的年金制度の種類と加入する制度
- 国民年金(基礎年金)
20歳以上60歳未満のすべての方が加入する
厚生年金保険
会社員・公務員の方が加入する
手取り20万円の50代会社員で、厚生年金に加入して保険料を納めていれば、受給要件を満たすと原則65歳から年金を受け取れます。
会社員などが受け取る年金の種類は「老齢基礎年金+老齢厚生年金」で、金額は厚生年金に加入していた期間や給与・賞与などによって変わります。
手取り20万なら月12万円前後が目安
手取り20万円で40年間厚生年金に加入した人の年金額は、月12万円台がひとつの目安になります。
2026年度の老齢基礎年金が満額で月70,608円、老齢厚生年金が月約5.5万円です。
※老齢厚生年金は、平均標準報酬額25万円で40年間加入したと仮定した簡易試算です。
ただし、あくまで簡単な計算なので自分が実際にいくらもらえるのか知りたい50代は、「ねんきん定期便」や「ねんきんネット」で確認すると確実です。
さらに年金だけでなく、現在の貯蓄や毎月の生活費、退職金なども含めて老後のお金を整理したい人は、FPに相談して一緒に確認するのがおすすめ。
FPに相談すると年金の見込み額をもとに老後の収支・貯蓄額をシミュレーションしてくれるので、今からすべき準備が明確になるでしょう。
手取り20万円の50代が見落としがちな分岐点
60歳以降に収入が下がる可能性がある
60歳以降も再雇用などで働き続けられる会社はありますが、働き方や給与体系が変わり、今より収入が下がる可能性は低くありません。
50代で手取り20万円なら、今より収入が減っても、生活費をまかなえるかを確認しましょう。
退職金が想定より少ない可能性もある
「退職時にこれくらいもらえるだろう」と予想だけで老後資金を計算するのは避けるべきです。
思ったより退職金が少なくて、老後の計画が崩れてしまう人もゼロではないんです…。

まずは勤務先の就業規則や退職金規程を確認し、どのくらい受け取れるか把握してください。
退職金の具体例な目安を把握できたら、FPに相談して定年までに必要な貯蓄額や老後の収支シミュレーションを具体的にしてもらいましょう。
親の介護で働く時間が減る可能性もある
50代になると、親の介護と仕事を両立しなければならない人も増えてきます。
しかし、介護のために勤務時間を減らしたり50代のうちに仕事を辞めたりすると、家計には次のような負担がかかる可能性が高いです。
- 勤務時間の減少:毎月の収入が減る
介護離職:給与収入がなくなる
介護費用:介護サービスや介護用品など支出が増える
収入が減る一方で介護にかかる支出が増えるケースも多く、収入が減る/途絶えるなかで十分に貯蓄ができないまま老後を迎える50代もいます。
手取り20万円で貯蓄に余裕がない50代は、すぐに退職を決めるのではなく介護休業や介護休暇など勤務先で利用できる制度がないかを確認しましょう。
50代で手取り20万円なら老後に向けて今から対策しよう
毎月かかる固定費を見直す
50代で手取り20万円なら、まずは毎月かかっている固定費に無駄がないか確認しましょう。
| 固定費 | 見直しやすい固定費の例 |
|---|---|
| 保険料 | 子どもの成長やライフスタイルに合わせて保障内容を見直す |
| 不要な特約が付いていないか確認する | |
| 通信費 | 格安SIMへ乗り換える |
| 不要なオプションを解約する | |
| サブスクリプション | 動画配信・音楽・アプリなど利用頻度の低いサービスを解約する |
| 車の維持費 | 自動車保険を比較する |
| 駐車場代を見直す | |
| 利用頻度が低いならカーシェアや公共交通機関も検討する | |
| 光熱費 | 電気・ガス会社や料金プランを見直す |
| セット契約で安くなるか確認する |
特に保険は、加入した時から家族構成や貯蓄状況によって必要な保障が変わっている確率が高いです。
保険は、定期的に見直して無駄を省くのが鉄則です。加入したままになっているなら、一度FPに見直してもらいましょう。
固定費は一度見直せば節約効果が長く続くので、手取り20万円の50代は早速取り掛かりましょう。
60歳以降も無理のない範囲で働く
50代で十分な老後資金を準備できていないなら、60歳以降も働くのは選択肢のひとつです。
働き続ければ給与を受け取れて、さらに厚生年金に加入した状態で働けば、その期間に応じて将来受け取る老齢厚生年金も増えます。
「60歳で完全に仕事を辞める」と決めつけず、体力や生活に合わせて何歳まで働くか考えましょう。
年金をいつから受け取るか考える
老齢年金は原則65歳から受け取れますが、受給開始を遅らせる「繰下げ受給」も選択できます。
例えば70歳まで繰り下げると、65歳から受け取る場合と比べて年金額は42%増えます。
出典:日本年金機構/繰下げ増額率早見表
ただし、繰り下げている間の生活費は給与や貯蓄などでまかなわなければなりません。
繰り下げたほうがお得と一概には言えないため、FPに相談しながら貯蓄や働く期間なども考えて自分に合った受け取り方を選びましょう。
手取り20万の50代は今から準備を始めよう
50代で手取り20万円でも、平均との差だけを見て焦る必要はありません。
手取り20万円だから危険と考えるのではなく、現在の貯蓄と今後必要になるお金を一度整理して「自分がすべき準備」を把握するほうが大切です。
まずはFPに相談して、現状と将来の収支を見える化して具体的な対策を始めましょう。
- この記事の編集者
- 最新記事

- グッドカミング編集部
- グッドカミングは、保険/資産運用/将来設計/投資など「お金」の悩みを解決するWebメディアです。ファイナンシャルプランナーが記事を監修し、情報の信頼性を担保。様々な経歴のライターが、自身の経験やお金に悩む人の体験談を基に記事を執筆しています。
- 糖尿病でもがん保険に入れる?審査のポイントや保険の選び方を解説 2026.09.16
- INFJに向いてる職業は?向いてる職業と職場環境のバランスを取って転職成功 2026.09.15
- 楽な仕事はやめとけと言われるのはなぜ?後悔しない楽な仕事の選び方 2026.09.15