
- 投資
- 株式・証券
楽天証券と松井証券はどっちが使いやすい?違いや選び方を比較
「楽天証券と松井証券はどっちを選べばいい?」
「NISAを始めるならどっちが使いやすい?」
「投資したお金が減ったり、証券会社が倒産したりしないか不安…」
楽天証券と松井証券を比較しても、手数料やポイントなど違いが多く、自分にはどちらが合うのか迷う人は少なくありません。
どちらもNISAや株の購入に利用できるため、普段使っているカードやポイント、使いやすさなどを比べると選びやすくなります。
本記事では、楽天証券と松井証券の違いを分かりやすく比較し、投資が初めての人がどちらを選べばよいのか解説していきましょう。
楽天証券と松井証券の違いを一覧で比較
楽天証券と松井証券を比較すると、主な違いは下記の通りです。
| 気になるところ | 楽天証券 | 松井証券 |
|---|---|---|
| どのくらい利用されている? | 1,400万口座超 2026年4月時点 |
約177万口座 2026年3月末 |
| 会社の歴史 | 1999年設立 設立から年 |
1918年創業 創業から年 |
| NISAを始められる? | 〇 | 〇 |
| 少額から積立できる? | 100円~ | 100円~ |
| 日本株の手数料は? | 0円 ゼロコース |
1日50万円まで0円 25歳以下は無料 |
| カードで積立できる? | 〇 楽天カード |
〇 JCBオリジナルシリーズ |
| どんなポイントが貯まる? | 楽天ポイント | J-POINT 松井証券ポイント |
| 投資で困ったら相談できる? | 電話・チャットで 手続きや取引方法を相談 |
電話・チャットに加えて 株の取引相談窓口あり |
NISAや少額の積立から始めるなら、楽天証券と松井証券のどちらでも利用しやすいでしょう。
大きな違いは、積立に使えるカードや貯まるポイント、日本株の手数料、投資について相談できるサービスです。
次に、楽天証券と松井証券がそれぞれどんな人に向いているのか見ていきましょう。
楽天証券がおすすめな人
楽天証券は、楽天カード・楽天ポイント・楽天銀行を普段から使っている人に向いています。
楽天カードで投資信託の積立代金を支払え、貯まった楽天ポイントは投資信託や日本株などの購入にも使えます。
楽天のサービスをまとめて利用したい人は、楽天証券から検討するとお金の管理もしやすくなるでしょう。
松井証券がおすすめな人

松井証券は、JCBカードを使っている人や、投資を始めた後も相談しながら進めたい人に向いています。
JCBオリジナルシリーズを使って投資信託を積み立てると、J-POINTを貯められます。
株の取引相談窓口もあるため、銘柄の探し方や相場の見方を相談したい人にも利用しやすいでしょう。
楽天証券と松井証券はどっちが安全?投資前の不安を比較
投資を始める前は、買った後にお金が減らないか、証券会社が倒産しても資産は守られるのか不安に感じる人もいるでしょう。
楽天証券と松井証券の安全性を、値下がりと会社の倒産に分けて確認していきます。
楽天証券と松井証券で値下がりのリスクは変わる?
同じ株や投資信託を同じ金額だけ購入するなら、楽天証券と松井証券のどちらを利用しても商品の値動きは変わりません。
たとえば購入した株の価格が下がれば、どちらの証券会社で買っていても資産額は減ります。
値下がりのリスクを抑えたい人は、証券会社よりも何に投資する商品なのかを確認して選ぶのが重要です。
楽天証券や松井証券が倒産したら預けた資産はどうなる?
楽天証券や松井証券が倒産しても、預けている現金や株がすべてなくなるわけではありません。
利用者の資産は証券会社のお金と分けて保管されているため、会社が倒産しても原則として利用者へ返還される仕組みです。
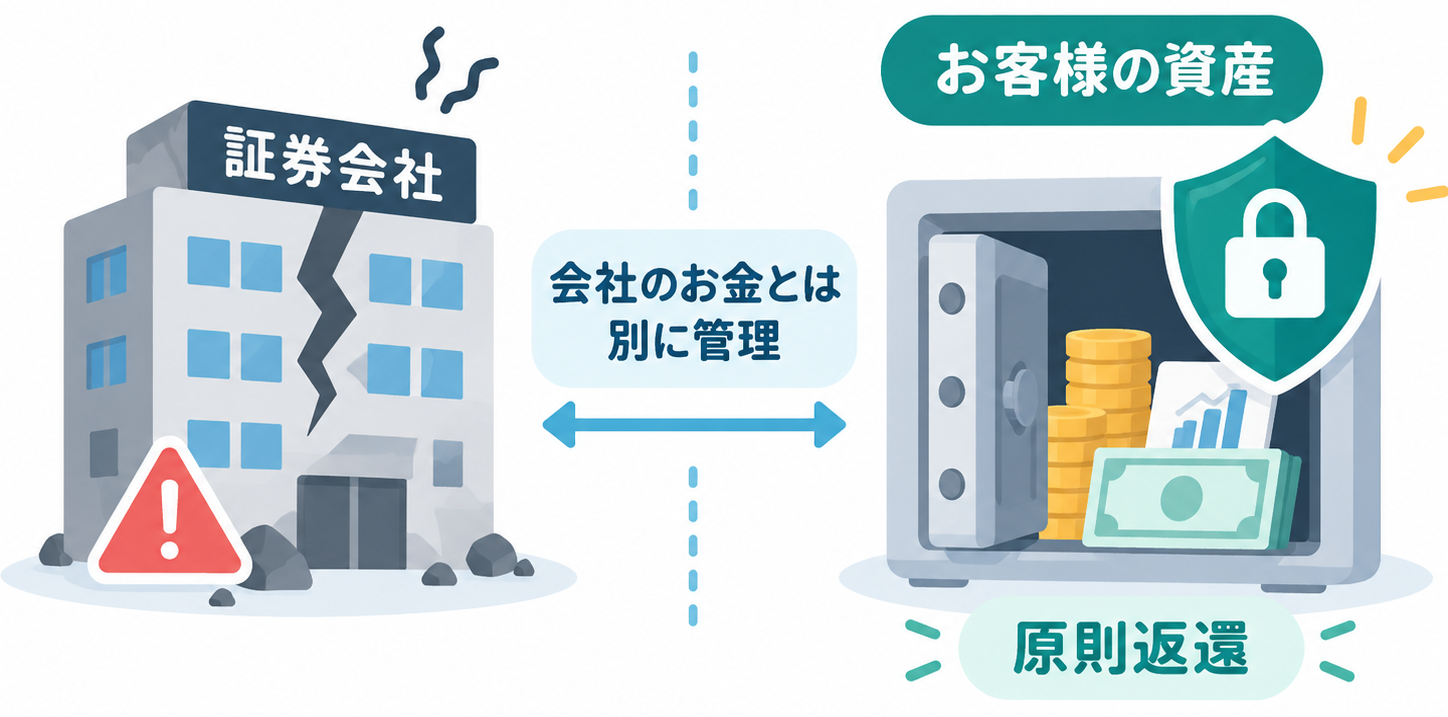
万が一、分別管理に不備があり利用者へ資産を返還できなくなったとしても、日本投資者保護基金から1人あたり最大1,000万円まで補償を受けられます。
楽天証券と松井証券を安全性で比較しても、どちらも利用者の資産を守る仕組みが整えられていると言えるでしょう。
NISAで楽天証券と松井証券を比較すると何が違う?
楽天証券と松井証券は、どちらもNISAで投資信託・日本株・米国株を購入できます。
初心者が利用しやすい主な商品には大きな差がなく、違いが出やすいのはポイントの貯まり方やサポートです。
・積立で使うカードとポイント
・投資信託を買った後のポイント
・NISAのサポート
NISAを始める前に確認したい3つの違いを順番に比較していきましょう。
NISAの積立でポイントが貯まるカードを比較
NISAで投資信託を毎月積み立てるなら、証券会社が指定するクレジットカードを使うと、積立額に応じてポイントが貯まります。
楽天証券は楽天カード、松井証券はJCBが発行する対象カードに対応。
ここでは、年会費無料で申し込める楽天カードとJCBカード Sの違いを比べてみましょう。
| 楽天カード | JCBカード S | |
|---|---|---|
| 年会費 | 無料 | 無料 |
| NISA積立の ポイント還元 |
0.5%※ | 最大0.5% |
| ポイントが 付く条件 |
普段の買い物額を 問わない |
積立以外で 月5万円以上利用 |
| 買い物で貯めた ポイントをNISAに使える? |
〇 1ポイント=1円 |
× |
※楽天カードは購入する投資信託によって還元率が異なります。JCBカード Sはクレジットカード積立以外の月間ショッピング利用額が5万円未満では、積立分のJ-POINTは付きません。カードの種類によって還元率が異なる商品もあります。
まだ対象カードを持っていない人は、証券口座とカードを一緒に申し込んでおくと、NISAの積立を始める準備がスムーズです。


NISAで投資信託を買ったあともポイントは貯まる?
楽天証券と松井証券では、NISAで投資信託を買ったあとも、保有金額に応じてポイントが貯まるサービスがあります。
買い物やカード利用とは別に、投資信託を保有している間もポイントを受け取れる仕組みです。
楽天証券は楽天・プラスシリーズ6本、松井証券は取り扱う投資信託の全銘柄が対象です。
| 楽天証券 | 松井証券 | |
|---|---|---|
| 対象の投資信託 | 楽天・プラス シリーズ6本 |
全銘柄 |
| ポイント還元 | 銘柄ごとに異なる | 年間最大1% |
幅広い投資信託から選びながらポイントも貯めたい人は、松井証券の方が選びやすいでしょう。
※ポイント還元率は保有する投資信託によって異なります。松井証券の投信残高ポイントサービスは毎月エントリーが必要です。
NISAについて困ったらどこまで相談できる?
楽天証券と松井証券は、どちらもNISA専用の電話窓口やチャットを利用できます。
口座開設やNISAの手続き、サービスの使い方などをスタッフへ相談できるため、投資が初めてでも疑問を確認しながら進められるでしょう。
楽天証券は夜間や土日もNISAの有人チャットに対応し、松井証券は平日にNISA専用ダイヤルと有人チャットを利用できます。
| 楽天証券 | 松井証券 | |
|---|---|---|
| 電話相談 | 平日8:30〜17:00 土日9:00〜17:00 |
平日8:30〜17:00 |
| 有人チャット | 平日9:00〜23:00 土日9:00〜17:00 |
平日8:30〜17:00 |
平日の日中に問い合わせるならどちらも利用しやすく、仕事終わりや休日にチャットで相談したい人は楽天証券が使いやすいでしょう。

楽天証券と松井証券で買える商品を比較
NISAは投資で得た利益が非課税になりますが、非課税で保有できる金額には合計1,800万円の上限があります。
NISAの枠を使い切ったままさらに投資するなら、特定口座や一般口座など税金がかかる口座を利用します。
ここでは、NISA以外で日本株や投資信託などを取引する際の楽天証券と松井証券の違いを比較していきましょう。
楽天証券と松井証券の日本株を比較
日本株は、通常100株まとめて購入する銘柄が多く、1株2,000円なら約20万円必要です。
楽天証券のかぶミニなら1株だけでも購入できるため、同じ株なら約2,000円から始められます。
松井証券は1株単位での買付に対応していないため、少ない資金から日本株を始めたい人は楽天証券を利用しやすいでしょう。
楽天証券と松井証券の投資信託を比較
NISA以外で投資信託を積み立てるなら、楽天証券と松井証券はどちらも100円から始められます。
楽天証券の積立は毎月ですが、松井証券は毎日・毎週・毎月から選択可能です。
購入する日を細かく分けたい人は、松井証券のほうが自分のペースに合わせやすいでしょう。
楽天証券と松井証券の米国株を比較
米国株を買う際は、日本円のまま注文する方法と、米ドルへ替えてから注文する方法があります。
松井証券は、日本円と米ドルを交換する際の費用が0円です。
楽天証券も交換手数料は無料ですが、ドルを買う価格と売る価格に差があり、交換する金額によっては実質的な負担が発生します。
米ドルへの交換にかかる費用をできるだけ抑えたい人は、松井証券が利用しやすいでしょう。
楽天証券と松井証券の使いやすさを比較
楽天証券と松井証券はどちらも大手のネット証券で、使いやすさを比較しても大きな差はありません。
細かく見ると、アプリの分かれ方やサポートの範囲が少し異なります。
ここでは、選ぶ前に確認しておきたい2つの違いを簡単に比較しましょう。
楽天証券と松井証券のアプリを比較
楽天証券は、日本株と米国株を1つのアプリで確認・取引できます。
松井証券は、日本株・米国株・投資信託でアプリが分かれているため、取引する商品に合わせて切り替えが必要です。
日本株と米国株を1つのアプリでまとめて管理したい人は、楽天証券のほうが使いやすいでしょう。
楽天証券と松井証券のサポートを比較
楽天証券と松井証券は、どちらも電話やチャットで口座の手続きや画面操作を相談できます。
松井証券にはさらに「株の取引相談窓口」があり、日本株・米国株の銘柄の探し方や、買う・売るタイミングの考え方まで専門スタッフへ無料で相談可能です。
投資先の選び方まで相談しながら進めたい人は、松井証券のサポートが利用しやすいでしょう。
楽天証券と松井証券で口座を開設する前に知っておきたい注意点
長期・積立・分散で投資リスクを抑えやすくする
投資では必ず利益が出るわけではなく、投資した金額を下回る元本割れのリスクがあります。
ただし、投資先や購入する時期を分けながら長く運用すると、価格変動の影響を抑えやすくなる傾向があります。
金融庁が公表している、積立投資を5年間と20年間続けたデータは以下のとおりです。
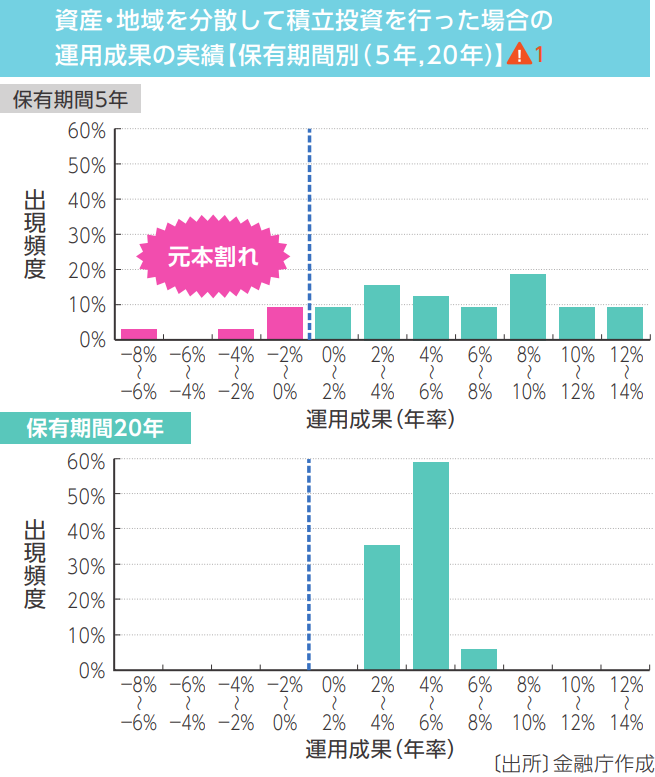
NISAのつみたて投資枠も、信託期間が無期限または20年以上など、長期の積立・分散投資に適した投資信託に絞られています。
生活費や近いうちに使うお金は投資に回さない
投資には元本割れのリスクがあるため、短期間で必要になるお金を準備する方法には向いていません。
毎月の生活費や近いうちに使う予定のお金は手元に残し、すぐに使う予定のない資金から投資を始めましょう。
もし、病気やけがによる急な医療費を手元のお金だけで支払えるか不安なら、投資で資産を増やすよりも医療保険などで備える方が目的に合っています。
幅広い保険商品を把握しているプロに無料で相談できるサービスを活用し、自分に合う保障を確認してみるのがおすすめです。
 \ プロに無料で相談 /LINEで自分に合う保障を確認する›
楽天証券と松井証券の両方に口座開設できるがNISAは1社だけ
楽天証券と松井証券は、NISA以外で使う口座なら両方開設できます。
一方、NISAを利用できる金融機関は同じ年に1社だけです。
どちらにするか迷うなら、両方の口座を開設して画面の見やすさや操作のしやすさを比べてから、NISAを使う1社を決める方法もあります。
NISAを使う証券会社は年ごとに変更できます。最初に選んだ証券会社をずっと利用し続ける必要はありません。
楽天証券と松井証券を比較して自分に合う証券会社を選ぼう
楽天証券と松井証券を比較すると、ポイント、アプリ、サポート、日本株の買い方や投資信託の積立方法などに違いがあります。
楽天カードや楽天ポイントを活用したい人は楽天証券、投資信託の保有ポイントや相談体制を重視する人は松井証券が向いているでしょう。
どちらか迷うなら両方に口座を開設して使いやすさを比較すると、自分に合う証券会社を選びやすくなります。
貯まった楽天ポイントも投資に使えて、
楽天のサービスをまとめて利用しやすい
投資信託の保有でもポイントが貯まり、
サポートを重視する人にも利用しやすい
- この記事の編集者
- 最新記事

- グッドカミング編集部
- グッドカミングは、保険/資産運用/将来設計/投資など「お金」の悩みを解決するWebメディアです。ファイナンシャルプランナーが記事を監修し、情報の信頼性を担保。様々な経歴のライターが、自身の経験やお金に悩む人の体験談を基に記事を執筆しています。
- 【FP監修】生命保険の乗り換えは危険?乗り換えの注意点と乗り換えの判断基準を解説 2026.10.09
- 家計の固定費を削減するには?家計の固定費削減シミュレーション 2026.10.09
- ほけんのぜんぶのキャンペーンとは?もらえる特典や注意点を解説 2026.10.08