
「育休と失業保険、どっちがお得?」
「本当は仕事を辞めたいけど育休の方がお得?」
妊娠・出産をきっかけに退職を検討しているものの、育休と失業保険のどっちがお得なのかわからず悩んでる人は少なくありません。
本記事では、育休と失業保険の受給条件や金額を比較し、退職後の家計状況も解説していきましょう。
退職するか否か迷っている人は必見です!
育休と失業保険はどっちがお得?
育児休業給付金と失業保険は、どっちがお得かなど単純に支給額が多い方を選ぶ制度ではありません。
育休を取得して職場復帰するのか、退職後に再就職を目指すのかによって、対象の制度は異なります。
まずは、それぞれの受給条件や金額を比較し、自分の働き方に合う制度を確認しましょう。
| 比較項目 | 育児休業給付金 | 失業保険(基本手当) |
|---|---|---|
| 対象者 | 原則として職場復帰を予定して育休を取得する人 | 働く意思と能力があり、求職活動をしている人 |
| 就労状況 | 雇用を継続し、育児休業を取得している | 離職後、再就職を目指している |
| 支給額の目安 | 休業開始から180日目までは休業前賃金の67%、181日目以降は50% | 離職前6か月の賃金をもとに、その約50〜80% |
| 受給期間 | 原則として子どもが1歳になるまで(一定条件で延長あり) | 離職理由・年齢・被保険者期間に応じて90〜360日 ※自己都合は原則90〜150日 |
| いつ受け取れる? | 原則として育休開始から2か月経過後に初回申請し、支給決定後に振り込まれる | ハローワークで求職申込み・受給手続きを行い、待期期間や給付制限などを経て支給される |
| 相談先 | 一般的には勤務先 | ハローワーク |
育休の受給条件と金額
育児休業給付金は、雇用保険に加入している人が育休を取得し一定の条件を満たすと支給されます。
なお、育休開始時点ですでに退職を予定している人は、育児休業給付金の支給対象になりません。
一方、当初は職場復帰を予定していたものの、育休中に事情が変わって退職する人は、退職日まで支給対象となるケースがあります。
支給額は、原則として育休開始から180日目までは休業前賃金の67%、181日目以降は50%です。
例えば、休業前の月額賃金が25万円だった場合、支給額の目安は以下のとおりです。
| 期間 | 支給額目安 |
|---|---|
| 育休開始から28日目まで ※出生後休業支援給付金含む |
約18万6,667円 |
| 29日目から180日目まで | 約16万7,500円 |
| 181日目以降 | 約12万5,000円 |
※出生後休業支援給付金は原則、両親とも育休を14日以上取るのが条件です。
※休業前の月額賃金25万円、育休中の賃金支払いがない場合の概算です。実際の支給額には上限・下限などがあります。
失業保険の受給条件と金額
失業保険は、退職後に再就職を目指す人の生活を支える制度です。
失業保険の支給額は、退職前6か月間の賃金や離職時の年齢によって異なります。
給付日数は離職理由や雇用保険の加入期間などで決まり、一般的な自己都合退職は90〜150日です。
- 退職前の額面給与が月25万円だった場合
- 失業保険の基本手当は
28日分で約16万2,000円が目安です
※2026年8月1日以降の計算基準による離職時の年齢が60歳未満の概算
ただし、失業保険を受け取るには働く意思と能力があり、求職活動をしているにもかかわらず就職できない状態である必要があります。
もし、妊娠・出産・育児ですぐに働けない場合は、退職してもすぐに失業保険を受け取れません。
妊娠を機に退職するため、30日以上続けて働けない人は、受給期間を最長4年間まで延長できるので、ハローワークに一度確認してみましょう。
育休と失業保険のどっちがお得かは働き方によって異なる
同じ職場で働き続けたいなら育休
出産後も現在の会社で働き続けたい人は、育休を取得するのが最もお得な選択と言えるでしょう。
育休を利用すれば、一定の条件を満たす場合に給付金を受け取りながら、雇用関係を維持できます。
育児と仕事の両立は大変ですが、職場復帰後も継続して収入を得られるため、住宅購入や教育費など、将来の資金計画を立てやすい点もメリットです。

退職後に再就職を目指すなら失業保険
さまざまな事情で退職を選んだものの、出産後に働ける状態になって再就職を目指すなら、受給条件を満たせば失業保険を受け取れる人もいます。
今の職場は子育てしながら通うには遠い、3歳頃までは子育てに専念したいなどの事情で退職を選ぶ人も少なくないですよ。
ただし、妊娠・出産・育児などですぐに働けない人は、失業保険の受給期間の延長申請をしましょう。
失業保険の受給期間を延長しておけば、出産や育児が落ち着いてから再就職を目指す際に、失業保険を受け取れる機会を残せます。
育休を取らずに退職する時のチェック点
本当は一旦仕事を辞めたいものの、収入が減る不安から退職を決断できない人もいるでしょう。
そんなときは、給付金の金額だけで判断せず、退職後の生活を具体的に考えてみるのがおすすめです。
特に、以下の3点を確認しましょう。
①退職後の収入で生活費を賄えるか
退職後は自分の給与収入がなくなるため、配偶者の収入で生活費を賄えるか、まず確認しましょう。
失業保険は受け取れても期限があるので、失業保険なしでも生活できるかを確認しておくと安心です。
この時点で黒字なら第一段階クリアですが、毎月の収支が赤字でも固定費の見直しや貯蓄の活用によって黒字化の余地はあるので、最初から諦める必要はありません。
②将来のライフプランを実現できるか
退職直後の家計が黒字でも、ライフプランによっては黒字の維持が難しい家計もあります。
子どもの教育費や住宅購入、車の買い替えなど希望する暮らしとお金が必要になる時期を整理し、退職後も将来に向けて貯蓄できるか計算しましょう。
●子どもを大学まで通わせたい
●子どもが希望すれば習い事をさせたい
●マイホームを3年以内に購入したい
●次の車検までには車を買い替えたい
●退職金と合わせて老後資金2000万円は貯めたいなど
③いつまでに働き始めればいいか
退職はするものの、将来的に再就職を考えていて失業保険を受け取るつもりなら、働き始める時期や働き方まで検討しておきましょう。
退職後の家計をシミュレーションすると、いつ頃から収入が必要なのか、毎月いくら稼げば希望する生活を維持できるのかが見えてきます。
必要な収入によっては、パート勤務を選び、育児との両立を優先する方法もあるでしょう。
次の章では、退職を悩んでるAさんの家計をシミュレーションして、退職後の生活や将来のお金について具体的に考えていきましょう。
失業保険をもらうAさんのシミュレーション
妊娠を機に退職するか悩んでます。
夫は子育てがひと段落してからパートで働き始めるのでもいいのではと言ってくれていて、自分としても子どもが3歳くらいになったら働き始めようとは思ってるんですが、それまで、夫の収入だけで何とかなるでしょうか?
Aさんは、退職後しばらく育児に専念し、子育てが落ち着いたら失業保険を受けながら再就職先を探し、パートで働く選択肢も考えています。
まずは夫の収入だけで生活できるかを確認し、その後、希望するライフプランを実現するにはどの程度のお金が必要なのかを考えていきましょう。
まずは退職後の家計を確認する
Aさんが退職した場合の家計は、下記の通りです。
| 項目 | 金額 |
|---|---|
| 退職後の世帯手取り収入 | 40万円 |
| 毎月の生活費 | 30万円 |
| 毎月の黒字 | 10万円 |
| 現在の貯蓄額 | 350万円 |
失業保険を含めなくても毎月10万円の黒字となるため、Aさんが退職しても、当面の生活費は夫の収入だけで賄える計算です。
さらに貯蓄が350万円あり、そのうち150万円を生活防衛費として確保しても、残りの200万円は必要に応じて使える資金として考えられます。
ただし、今は黒字でも将来まで余裕があるとは限らないので、次にライフプランに沿った家計状況を試算してみましょう。
次にライフプランに沿って試算する
まずは、Aさん夫婦が考えているライフプランを整理してみましょう。
・現在1人目を妊娠中で、将来的にはもう1人子どもが欲しい
・3年以内にマイホームを購入したい
・10年以内に車を買い替えたい
・子どもが私立大学を希望しても対応できるよう、1人400万円ずつ教育資金を準備したい
子どもが2人になれば生活費や教育費が増え、住宅購入後は住宅ローンや維持費の負担も発生、さらに車の買い替え費用なども準備するなら、毎月10万円の黒字だけで足りない可能性が高いです。
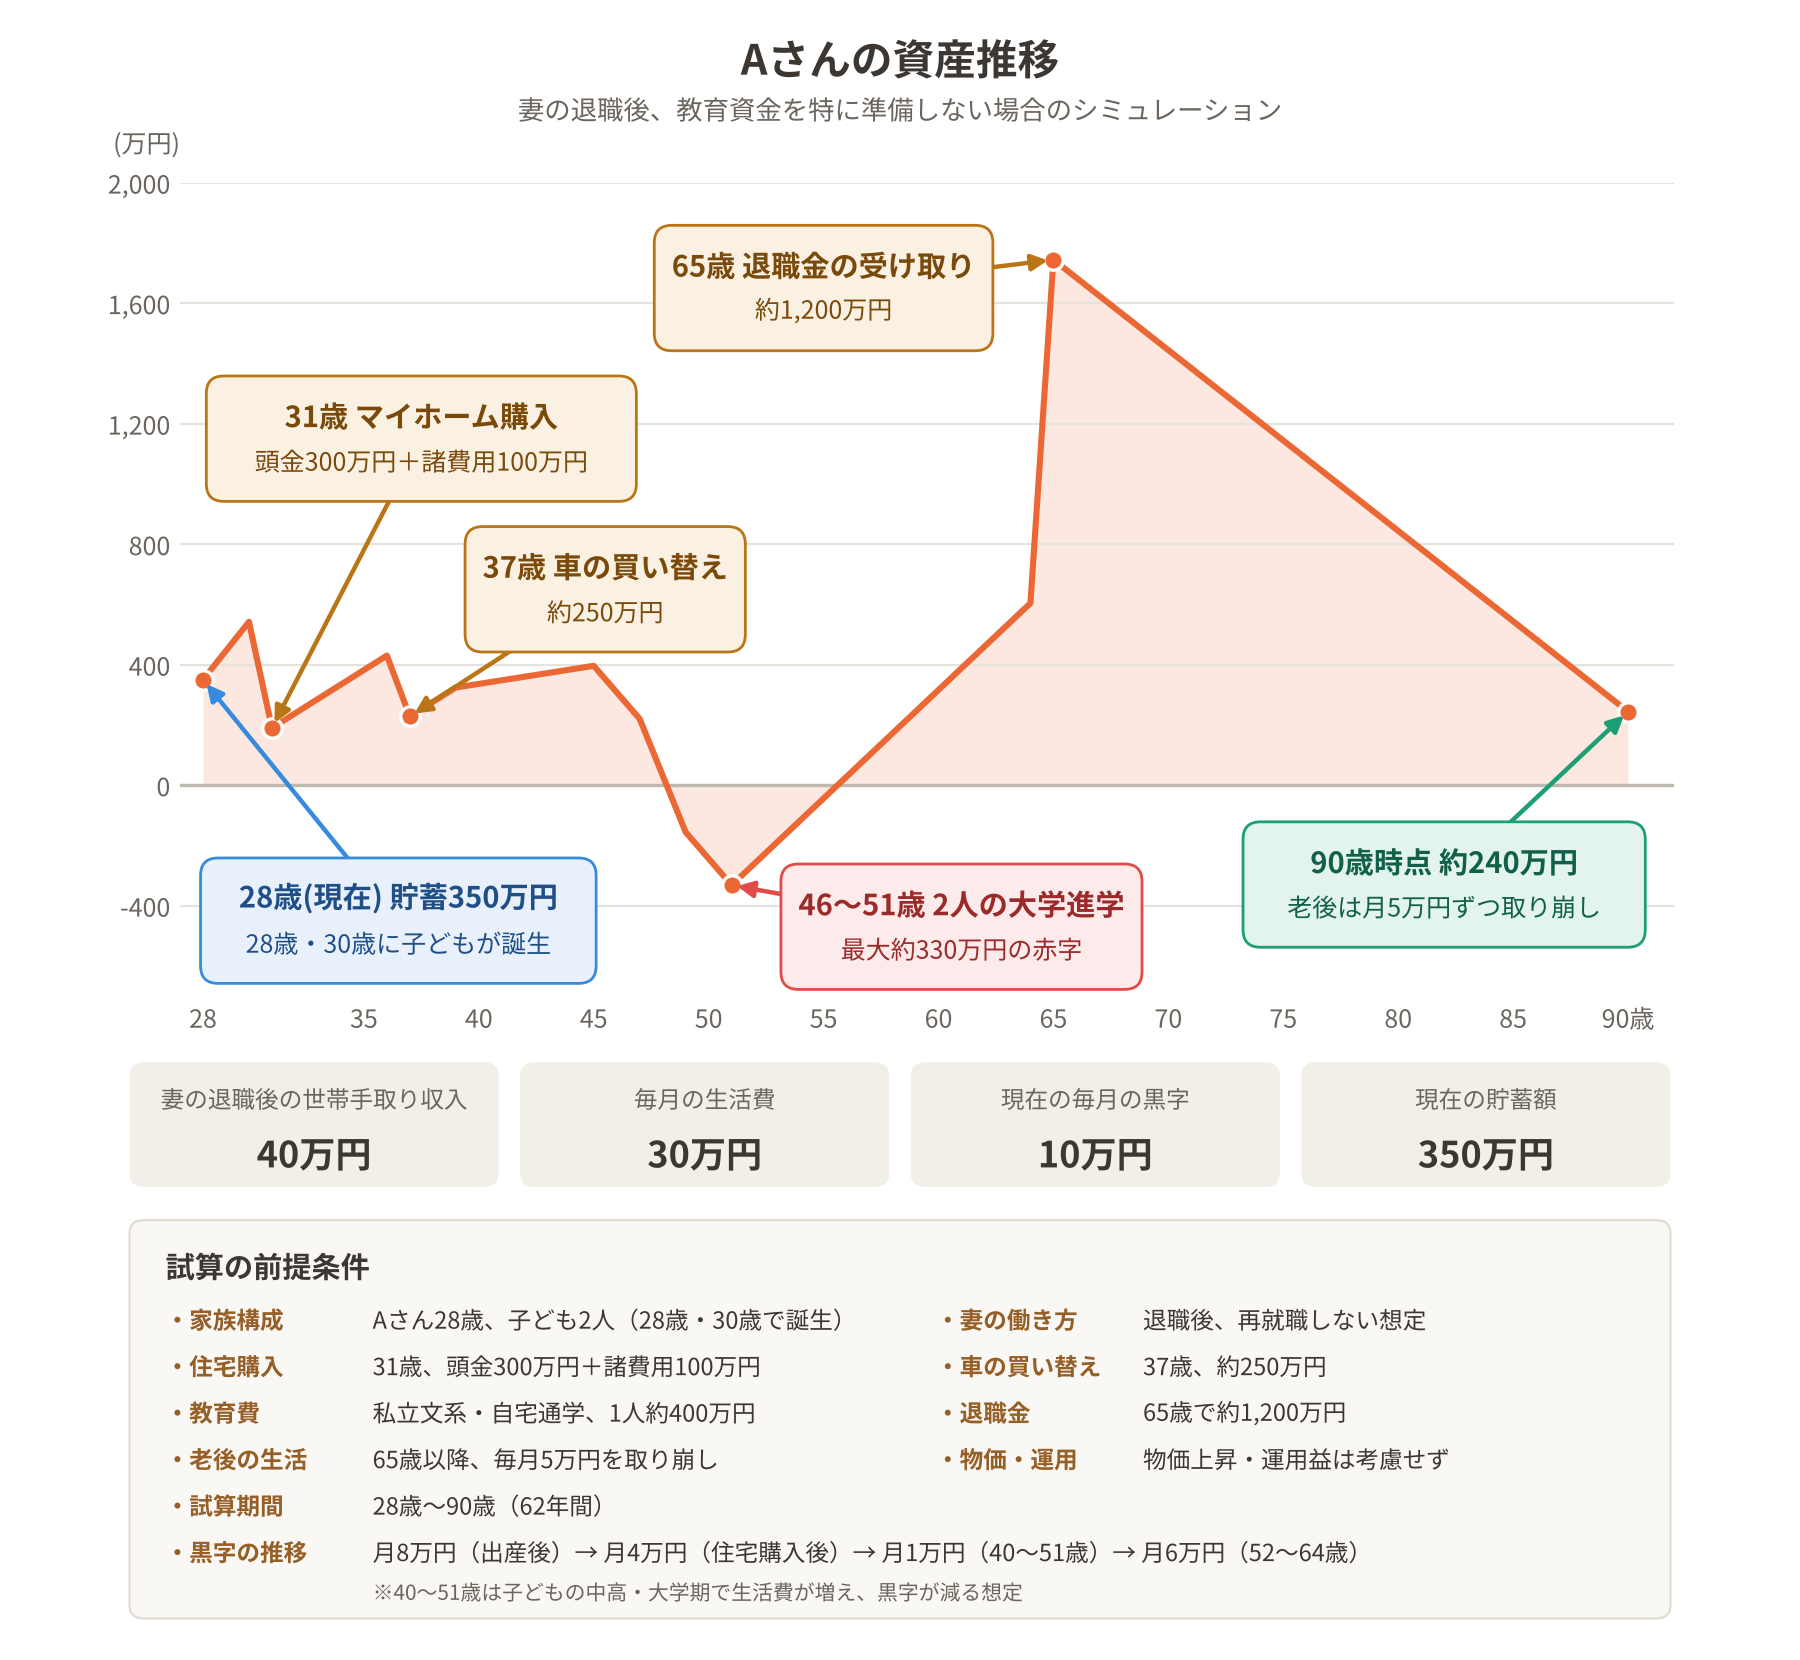
※特定の家族構成・収支を想定したモデルケースです。結果は再就職の時期、住宅・教育費、保育料などによって変わります。ご自身の判断には、制度の受給要件と合わせて確認が必要です。
Aさんが退職後の収支が続くと仮定して、住宅購入や車の買い替え、子どもの大学進学などの希望を反映させると最大約330万円の資金不足が生じます。
現在は月10万円の黒字でも、希望するライフプランを実現するには、再就職の時期や必要な収入を検討する必要があると言えるでしょう。
いつまでに働けばいいのかを計算する
Aさんが専業主婦の想定で家計をシミュレーションしたら、子ども2人の教育費が重なる時期に、最大約330万円の資金不足が生じる計算になりました。
ただ、Aさんは子どもが3歳になる頃からパートでの再就職を考えているので家計は改善可能です。
仮に31歳から51歳までの20年間、パートで働いた場合の収入を比較してみましょう。
| パートの手取り月収 | 20年間の収入合計 |
|---|---|
| 5万円 | 1,200万円 |
| 8万円 | 1,920万円 |
| 10万円 | 2,400万円 |
※20年間同じ手取り収入で働いた場合の単純計算です。保育料や、2人目の出産に伴う休職などは考慮していません。
月5万円のパート収入でも20年間では1,200万円になるため、将来の資金不足を補う選択肢になります。

失業保険を受け取りつつ、再就職を目指すのでも問題なさそうですね!まずはパートで、そのうち正社員を目指してもいいし、選択肢が色々ありそうで安心しました。
正社員の場合、再就職が5年後の場合など、状況別に何度も試算できるので、詳しくシミュレーションしたい人は公式LINEからお声がけください。
育休と失業保険はどっちがお得?まとめ
育休と失業保険のどちらがお得かは、本人が希望する今後の働き方によって変わります。
出産後も現在の会社で働き続けたいなら育休、今は退職するものの出産後に再就職を目指すなら、失業保険の受給条件を確認しましょう。
妊娠で退職するため、しばらく働けない場合は、失業保険の延長をハローワークに申請してくださいね。
妊娠を機に退職したいけどお金の不安がある人は、ライフプランまで含めて家計を維持できるか試算すると退職しても問題ないか判断できます。
グッドカミングのFP相談を利用すれば、貯蓄状況や収支、ライフプランに合わせて細かくシミュレーションできるのでおすすめです。
| グッドカミング | |
|---|---|
| FP相談サービス |  |
| 料金 | 無料 |
| 相談形式 | オンライン |
| 相談時間 | 1時間程度 |
| 特徴 | LINEから気軽に相談可能。zoomでのオンライン面談なので手間が少ない |
| 簡単登録 (無料) |