
- 保険
- がん保険
子宮頸がんにおすすめの保険は?保障外になるケースと保険の必要性を解説

「子宮頸がんになったら保険はおりる?」
「子宮頸がんに備えるならどんな保険がいい?」
子宮頸がんになると、手術や抗がん剤、放射線治療などによる医療費や通院費の負担が発生します。
医療保険やがん保険で負担軽減は可能ですが、受け取れる給付金額など保障内容は契約内容によって異なるので加入前の確認は必須です。
本記事では、子宮頸がんで保険がおりるケースや備えられる保険の種類、治療費への備え方、保険選びのポイントを詳しく解説していきましょう。
子宮頸がんに備えられる保険
子宮頸がんによる経済的な負担に備える保険には、がん保険や医療保険、女性保険などがあります。
保障される範囲がそれぞれ異なるため、子宮頸がんに備えたい人は特徴を比較して選びましょう。
がん保険
がん保険は、がんの診断や治療による経済的な負担に備える保険です。
商品によっては診断時にまとまった給付金を受け取れるほか、抗がん剤治療や放射線治療、手術などに対する保障もあります。
子宮頸がんでは手術だけでなく、抗がん剤や放射線を使った治療を受けるケースもあるため、どの治療まで保障されるのか確認して選びましょう。



ランキングは各保険商品の優劣や推奨を示すものではなく、2026年08月01日~08月31日の申込件数、資料請求件数、及びアクセス数に基づいて作成したものです。
医療保険
医療保険は、子宮頸がんに限らず病気やケガによる入院や手術などに備えられる保険です。
子宮頸がんの治療で保障対象となる入院や手術を受ければ、契約内容に応じて給付金を受け取れます。
がん以外の病気やケガにも幅広く備えたい人は、医療保険を基本保障として検討するのも選択肢です。
通院や抗がん剤治療も保障対象に含まれているか、契約前に確認しましょう。
女性保険・女性疾病特約
女性保険や女性疾病特約は、子宮頸がんなど女性疾病に対する保障を手厚くできる保険や特約です。
対象となる病気で入院や手術などを受けると通常の医療保障に給付金が上乗せされる商品もあります。
子宮頸がんだけでなく乳がんや子宮・卵巣の病気などにも備えたい女性は、ぜひ検討してみましょう。
そもそも子宮頸がんに保険は必要?
子宮頸がんの治療費と公的保障
子宮頸がんの治療には公的医療保険が適用され、1カ月の医療費の自己負担額が上限を超えれば、高額療養費制度も利用できます。
ただし、入院時の食事代や差額ベッド代などは、高額療養費制度の対象外です。
● 差額ベッド代
● 入院中の食事代
● 入院中の日用品・テレビカードなどの費用
● 入院中の衣服などのレンタル費
● 家族やお見舞いの交通費
● 先進医療費
● 自由診療費
さらに、治療のために仕事を休む期間が長くなると収入が減り、日々の生活費も負担になるでしょう。
公的保障だけですべての費用や収入減を補うのは難しいので、公的保障で不足する分を貯蓄や民間保険で準備するのがおすすめです。
治療費だけに注目せず、働けない期間の生活費まで含めて備える意識を持ちましょう。
保険は不足分を補う役割で使う
子宮頸がんに民間保険で備えておくと、公的保障ではカバーされない費用の負担を補えます。
がん保険では診断時にまとまった給付金を受け取れる商品があり、治療費だけでなく仕事を休んでいる間の生活費にも充てられるでしょう。
医療保険や女性保険では、契約内容に応じて入院や手術などに対する給付金を受け取れます。
どの保険を選んだらいいかわからない人は、グッドカミング公式LINEからFPに聞いてみましょう。
すぐに保険に加入するかわからないんですが、質問してもいいんですか?
もちろんです!無理な勧誘はないので、まずは気軽にLINEで聞いてみてくださいね。
子宮頸がんの保険について相談するメリット
自分に必要な保障を整理できる
必要な保障を整理せずに保険へ加入すると、保障が重複したり、必要以上に手厚くなって保険料の負担が増えたりしかねません。
FPに相談すれば、年齢や家族構成、貯蓄などを踏まえて、必要な保障を整理してくれます。
子宮頸がんに備えられる保険は、がん保険や医療保険、女性保険など選択肢が多いため、必要な保障を整理してから自分に合った保険を選びましょう。
複数の保険を比較して選べる
子宮頸がんへの保障内容は保険会社や商品によって異なり、一人で比較検討するのは困難です。
FPに相談すると希望条件を聞いたうえで、診断給付金や手術、抗がん剤治療などの保障を比較して、最適な保険をいくつか提案してくれます。
自分だけで商品を比較するのが難しい人は、FPに希望する保障や予算を伝えて相談してみましょう。
家計全体の不安も相談できる
子宮頸がんに備える際は、治療費だけでなく、治療中の生活費や収入減も考える必要があります。
FPなら毎月の生活費や貯蓄、利用できる公的保障を確認しながら、「がん治療中にどれだけのお金があれば安心か」を具体的に試算してくれます。
やみくもに不安を抱えるのはしんどいので、FPに相談して子宮頸がんになった際に保険で備えたいリアルな金額を把握するのはおすすめです。
子宮頸がんの保険を相談する時の注意点
現在の保険や貯蓄状況を整理しておく
FPへ相談する前に、現在加入している保険や毎月の保険料、貯蓄額を確認しておくのがおすすめ。
現在の状況がわかれば、不足している保障や重複している保障を判断しやすくなります。
保険証券や契約内容がわかる書類を準備しておくと、相談もスムーズに進められるでしょう。
子宮頸がんに備えたい目的を伝える
保険を相談する際は、子宮頸がんの治療費に備えたいのか、治療中の収入減までカバーしたいのかを整理しておくと保険選びが効率よく進みます。
ただし、「何が必要かわからない」状態でも相談はもちろん可能です。
現在抱えている不安を遠慮なく伝えて、必要な保障を一緒に整理するところから始めましょう。
提案された保険を自分でも確認する

FPから保険を提案されても、その場ですぐに加入する必要はありません。
保障される治療や給付金の支払条件、保険料などを確認し、納得したうえで選ぶのが大切です。
わからない部分があれば遠慮せず質問して、自分が納得できる保険へ加入しましょう。
子宮頸がんで保険の保障対象外になるケース
LINE相談の準備ができたら今度は保険の対象外になるケースも紹介していきますね。
待機期間中に子宮頸がんと診断された
がん保険には、契約してから保障が始まるまで待機期間が設けられている商品があります。
待機期間中に子宮頸がんと診断されると、がん保険の保障を受けられない確率が高いです。
待機期間の有無や日数は商品によって異なるため、保障が始まる時期は契約前に確認しておいたほうが賢明です。
加入時の告知内容に問題があった
医療保険やがん保険へ加入する際は、健康状態や過去の診療歴などについて告知を求められます。
告知が必要な内容を正しく伝えていないと、告知義務違反として契約が解除されたり、給付金を受け取れなかったりするケースもゼロではありません。
子宮頸部異形成などで検査や治療を受けた経験がある人は、正確に告知しましょう。
受けた治療が保障対象外だった
子宮頸がんの治療を受けても、すべての治療に対して給付金が支払われるとは限りません。
手術や抗がん剤治療、放射線治療、通院など、保障される治療は契約内容によって異なります。
子宮頸がんに備えて保険を選ぶ際は、どの治療が給付対象になるのか確認しておきましょう。
子宮頸がんで受ける手術が給付対象か
抗がん剤治療給付金
使用する抗がん剤が保障対象か、通院治療も対象か
放射線治療給付金
放射線治療を受けた際に給付金が支払われるか
通院給付金
入院を伴わない通院治療でも保障されるか
入院給付金
入院何日目から保障され、支払限度日数は何日か
先進医療特約
対象となる先進医療を受けた際に保障されるか
保険を選ぶ際は自分が希望する給付金があるかチェック、面倒な人はFPに依頼してある程度条件を絞った状態で保険を比較検討しましょう。
上皮内新生物は保障外だった
子宮頸部の上皮内新生物は、加入しているがん保険によって保障の扱いが異なるのが現状です。
悪性新生物と同じ給付金を受け取れる商品もあれば、給付金額等が制限される商品もあります。
子宮頸がんに備えるなら、上皮内新生物も保障に含まれているか確認するのも選択肢です。
子宮頸がんと保険でよくある質問

子宮頸がんになってから保険に入れる?
一般的な医療保険やがん保険では、現在の健康状態や過去の病歴について告知を求められます。
子宮頸がんと診断された後でも加入できる保険はあるものの、治療状況などによっては加入できなかったり、特定の部位が保障対象外になったりする可能性もゼロではありません。
加入できる保険を自分だけで探すのが難しい人は、保険商品に精通しているFPに相談しましょう。
子宮頸がんの異形成でも保険はおりる?
子宮頸部異形成で給付金を受け取れるかは、加入している保険の保障内容によって異なります。
軽度異形成・中等度異形成・高度異形成など診断された状態によっても扱いが変わるんです。
手術などを受けたら給付金を受け取れる医療保険もあるので、契約内容を一度確認してみましょう。
子宮頸がんは生命保険の給付金を受け取れる?
生命保険に医療保障やがん保障などが付いていれば、子宮頸がんの診断や治療に応じて給付金を受け取れるケースはあります。
一方、死亡保障のみの生命保険では、子宮頸がんと診断されただけでは給付金は支払われないでしょう。
「生命保険に入っているから大丈夫」と判断せず、現在の契約にどのような医療・がん保障が付いているかを一度確認するのがおすすめです。
子宮頸がんは保険と公的保障で備えよう
子宮頸がんの治療では、手術や抗がん剤治療、放射線治療などが選択される可能性があり、必要な費用も治療内容によって異なります。
医療保険やがん保険などから給付金を受け取れる可能性がありますが、保障内容や給付条件は商品によって異なるため確認が必要です。
まずは高額療養費制度など利用できる公的保障や貯蓄を確認し、不足分を民間保険で補いましょう。
子宮頸がんに備えられる保険を自分だけで選ぶのが難しい人は、FPに相談しながら複数の商品を比較してみてください。
この記事の監修者
-
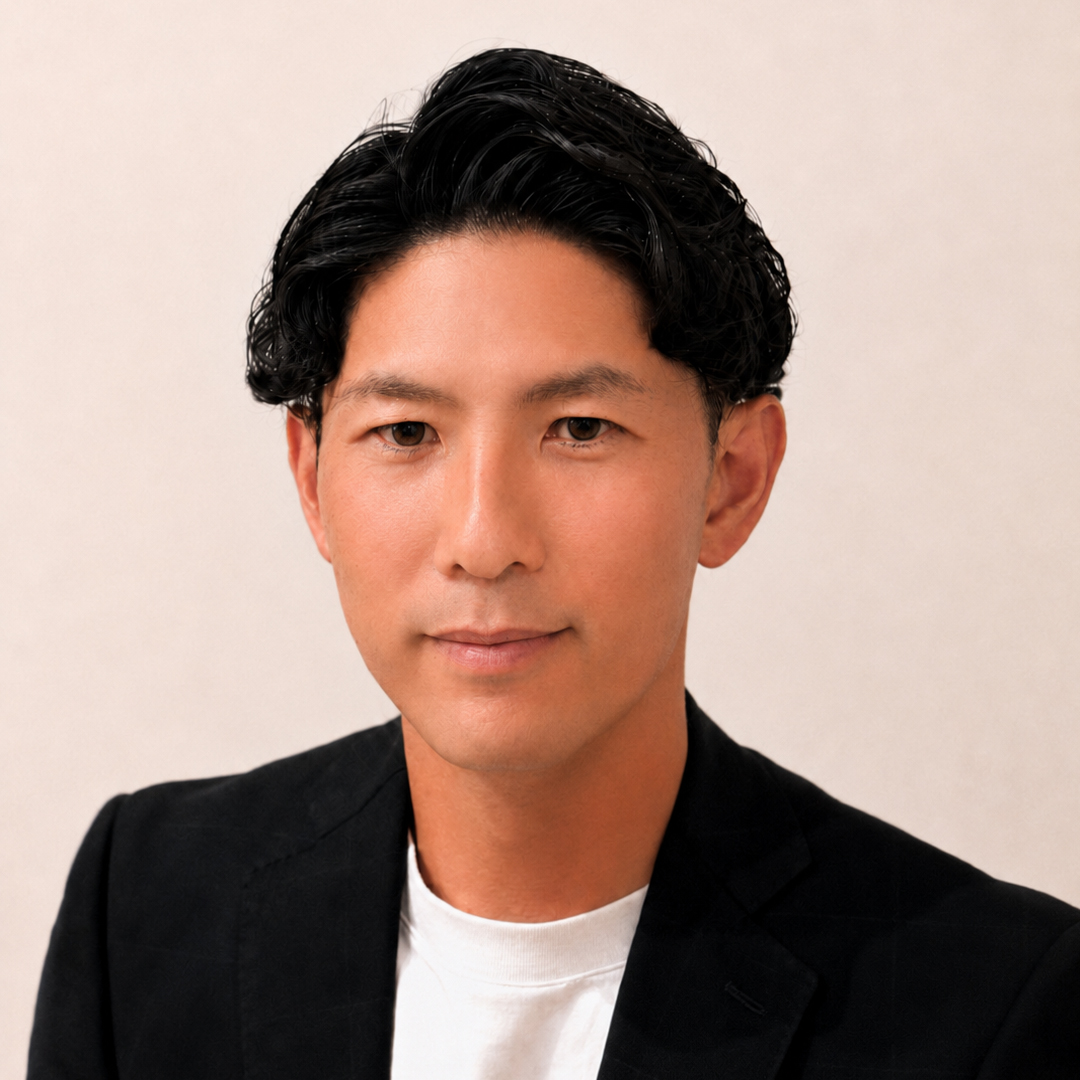 延田 圭司
ファイナンシャルプランナー
2011年より保険業界にて、個人・法人向けの保険営業に従事。生命保険・損害保険など幅広い保険商材を扱い、2023年・2024年にはMDRT基準に該当。保険募集の現場で培った知識と経験をもとに、保険選びやお金に関する情報を分かりやすくお届けします。- <保有資格>
- 2級フィナンシャル・プランニング技能士、損害保険プランナー、MDRT会員(2023年・2024年)
- この記事の編集者
- 最新記事

- グッドカミング編集部
- グッドカミングは、保険/資産運用/将来設計/投資など「お金」の悩みを解決するWebメディアです。ファイナンシャルプランナーが記事を監修し、情報の信頼性を担保。様々な経歴のライターが、自身の経験やお金に悩む人の体験談を基に記事を執筆しています。
- 年収500万・女性の生活レベルは高い?手取り・生活費の現実とは 2026.09.10
- 手取り450万円の平均的な生活レベルは?よくある不安と手取り450万円での対策 2026.09.08
- 結婚するなら長男と次男どっちがおすすめ?後悔しない選び方とは 2026.09.08