- お金の雑学・節約術
- 家計の見直し
ボーナスは何割貯金すべき?年代別の使い道と効果的な貯金方法とは

ボーナスはどのくらい貯金に回すべき?
ボーナスの年代別の使い道や貯金額は?
一般的に夏と冬の年2回支給されるボーナスですが、貯金に回すべき?賢い使い道はある?と悩む人も少なくありませんよね。
今回は、ボーナスの貯金割合の実態、年代別のボーナスの使い道や賢く配分する考え方などを詳しく解説していきます。
ボーナスの貯金割合の実態
平均支給額の推移
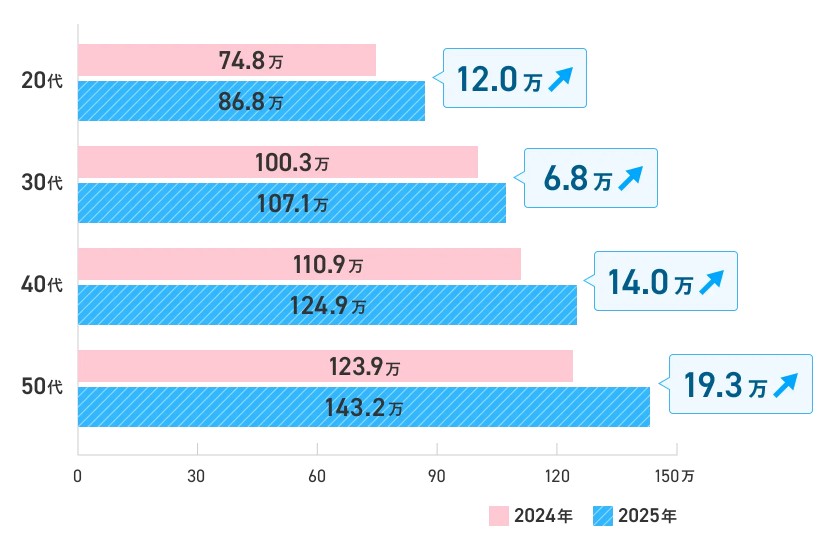
dodaが行った「ボーナス平均支給額調査(2025年)」では、ボーナスがある人の平均支給額は年間で120.7万円との結果が出ています。
前年の平均支給額は106.7円なので約14万円ほど増加しており、夏のボーナス平均が57.7万円、冬のボーナス平均が56.7万円、とほぼ均等に支給される傾向があるようです。
また、年代別に見てもそれぞれの年代で支給額は上がっているのがわかります。
消費者庁が行った「ゴールデンウィークの過ごし方及びボーナスの使途予定に関する意識調査結果(2019年6月)」によると、20代~50代の約3~4割の人がボーナスの使い道を「貯蓄」と答えており、ボーナスのタイミングで貯金を考える人は多いようです。
貯金に回す割合
ボーナスのうち、貯金に回す割合は4割~5割程度が理想とされていますが、年代や家族構成によって実際の割合は変わるでしょう。
20代は結婚や出産、30代や40代は教育費や住宅購入費、50代は親の介護費や老後に向けた貯蓄など、必要な費用や目的がそれぞれ違います。
また、ボーナスの金額によっても貯金に回せる割合が変わるため、まずは毎月の収支を確認して無理のない範囲で貯金できる割合を考えてみましょう。
手取り額との違い
ボーナスは支給額から社会保険料や所得税などが引かれるため、実際の手取りは額面の約70~80%程度となります。
貯金額を考える際には、額面ではなく手取り額を基準にするのが現実的です。

でも自分のボーナスだとどのくらい使ってもいいのか、生活費とどうやってバランスを取って貯金したらいいのかわからない…。
生活費とのバランスの取り方やボーナスの有効な使い方がわからないと感じる人は、無料のFP相談を活用してお金の悩みを解消するのもおすすめです!
年代別に見るボーナスの使い道

消費者庁が行った「ゴールデンウィークの過ごし方及びボーナスの使途予定に関する意識調査結果(2019年6月)」の結果をもとに、それぞれの年代別にボーナスの使い道の傾向を見ていきましょう。
20代の使い道の傾向
| ボーナスの使い道 | 割合 |
|---|---|
| 貯蓄 |
35.5%
|
| 特に決めていない |
19.4%
|
| 国内旅行 |
19.4%
|
| 理美容関連(化粧品・ヘアカラー・エステ等) |
19.4%
|
| 衣料・履物・ファッション雑貨 |
16.1%
|
| 趣味・娯楽サービス(映画鑑賞・観劇・スポーツ観戦等) |
16.1%
|
| 外食 |
9.7%
|
| 自動車・バイク関連 |
9.7%
|
| 食品・飲料(アルコール含む) |
6.5%
|
| 趣味・娯楽用品(書籍・楽器・アウトドア用品等) |
6.5%
|
| AV・情報家電(テレビ・スマートフォン・パソコン等) |
6.5%
|
20代は独身の方も多くお金の使い道を自分で自由に決めやすい中で、ボーナスの使い道を「貯蓄」と答えた人は35.5%でした。
また、「国内旅行」「理美容関連」「趣味・娯楽サービス」など、自分への投資や経験にお金を使う人も多い年代です。
30代の使い道の傾向
| ボーナスの使い道 | 割合 |
|---|---|
| 貯蓄 |
42.4%
|
| ローンの返済 |
14.0%
|
| 国内旅行 |
12.7%
|
| 特に決めていない |
12.2%
|
| 生活家電(洗濯機・冷蔵庫・エアコン等) |
11.4%
|
| 外食 |
8.7%
|
| 家具・インテリア等 |
8.3%
|
| 衣料・履物・ファッション雑貨 |
7.0%
|
| 教育・教養関連(資格取得・自己啓発等) |
5.2%
|
| 趣味・娯楽サービス(映画鑑賞・観劇・スポーツ観戦等) |
5.2%
|
30代ではボーナスを「貯蓄」に使うと答えた人が42.2%と20代よりもかなり増えました。
また、30代では結婚や出産などのライフステージの変化により「ローンの返済」が2番目に多い使い道となっています。
40代の使い道の傾向
| ボーナスの使い道 | 割合 |
|---|---|
| 貯蓄 |
37.6%
|
| 特に決めていない |
15.0%
|
| ローンの返済 |
13.3%
|
| 国内旅行 |
13.3%
|
| 教育・教養関連(資格取得・自己啓発等) |
10.7%
|
| 生活家電(洗濯機・冷蔵庫・エアコン等) |
8.9%
|
| 外食 |
8.3%
|
| 衣料・履物・ファッション雑貨 |
8.2%
|
| 食品・飲料(アルコール含む) |
5.1%
|
| 自動車・バイク関連 |
4.8%
|
40代では37.6%の人がボーナスの使い道を「貯蓄」と答えており、30代よりも少し低くなっています。
子どもの教育資金などが多くかかる年代でもあるため、「教育・教養関連」が30代と比べると増加傾向にあるようです。
50代の使い道の傾向
| ボーナスの使い道 | 割合 |
|---|---|
| 貯蓄 |
31.4%
|
| ローンの返済 |
15.4%
|
| 特に決めていない |
14.4%
|
| 国内旅行 |
12.7%
|
| 外食 |
11.2%
|
| 生活家電(洗濯機・冷蔵庫・エアコン等) |
8.0%
|
| 衣料・履物・ファッション雑貨 |
7.7%
|
| 教育・教養関連(資格取得・自己啓発等) |
6.7%
|
| 趣味・娯楽サービス(映画鑑賞・観劇・スポーツ観戦等) |
5.2%
|
| 自動車・バイク関連 |
4.8%
|
50代は31.4%がボーナスを「貯蓄」に使うと答えており、全年代通してボーナスを貯金する人が多いのがわかりました。
「ローンの返済」は50代が最も高い割合となり、ライフステージの変化から生活に関する費用に充てる傾向も見られます。
ボーナスを賢く配分する考え方
「Ponta消費意識調査(2023年6月)」では、約6割の人が「ボーナスの50%以上を貯金・預金したい」と回答しています。
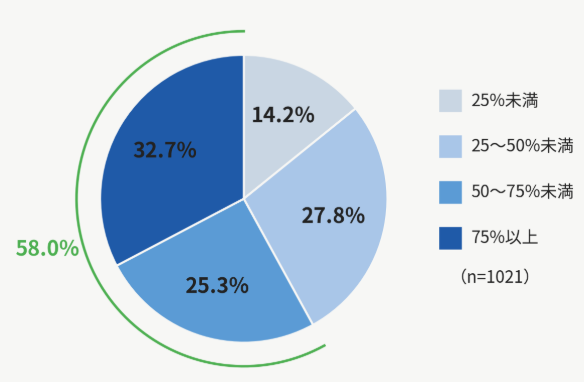
ボーナスの何割を貯金に回すかはそれぞれの家庭状況によって違いますが、特別な使い道がない場合はボーナスの半分は貯金に回すのが一つの目安と言えるでしょう。
貯める・増やす・使うのバランス
ボーナスの使い道は「全額貯金」でも「全額消費」でもなく、バランスを意識するのが大切です。
貯蓄・投資・消費の3つに分けて配分すると、将来への備えと今の満足度を両立しやすくなります。
自分のライフステージや今後の目標に合わせて、それぞれの比率を調整していきましょう。
先取り貯金を取り入れる
ボーナスが振り込まれたら、まず貯蓄分を別口座に移す『先取り貯金』が有効な方法です。
残ったお金の範囲で使う習慣をつけておくと、気づかないうちに使い切ってしまうリスクを防げます。
ボーナスについても、普段の給与と同様に先取りの発想を取り入れて、貯金する分を先に貯蓄用口座に移しておけば管理しやすくなるでしょう。
ボーナスの使い道を考える際の注意点
投資に回す際のリスク
現在では、NISAなどを活用してボーナスの一部を投資に回す人も増えています。
ただし、投資には元本割れのリスクもあるため、投資を始める際は生活防衛資金を確保したうえの余裕資金の範囲で行なうのが重要です。
ボーナスである程度の資金があるからといって全てを投資に回すのではなく、貯金とのバランスを意識しておきましょう。
ローン返済との優先順位
住宅ローンなど金利負担のある借入がある場合は、ボーナスが入ったタイミングでの繰上返済も選択肢の一つとなります。
繰上返済をすれば将来の利息負担を軽減できる一方、手元の現金が減ってしまうので資金計画とのバランスを見極める必要はあるでしょう。
ローン返済と貯金のどちらを優先するかは、金利水準や手元資金の状況によって判断するのが大切です。
使いすぎを防ぐ工夫
ボーナスでまとまった金額が手元に入ると、つい気が大きくなって使いすぎてしまう可能性があります。
あらかじめ使い道ごとの予算を決めて計画的に使うようにすると、後悔のない使い方に繋がりやすくなるでしょう。
家計簿アプリなども活用して、ボーナスの使い道を記録しておくと使いすぎの防ぐ対策にもなります。
ボーナスは半分貯金が目安!管理して使いすぎを防ごう
ボーナスの貯金割合は、手取りの4~5割程度が目安とされているため、特別な使い道がない場合は約半分は貯金へ回すのが理想的と言えます。
年代によってボーナスの主な使い道には違いがありますが、全年代通して約30~40%の人は「貯金する」と答えるほど、ボーナスを貯金のタイミングと意識している人は多いです。
貯める・増やす・使うのバランスを意識して、先取り貯金の仕組みを取り入れるなど、ボーナスが入ったら計画的な配分ができるようにしておきましょう。
上手く貯金ができない、貯金するために家計の見直しがしたい方は、まずは無料でFP(ファイナンシャルプランナー)に相談できるサービスを利用するのもおすすめです。
この記事の監修者
-
 延田 圭司
ファイナンシャルプランナー
2011年より保険業界にて、個人・法人向けの保険営業に従事。生命保険・損害保険など幅広い保険商材を扱い、2023年・2024年にはMDRT基準に該当。保険募集の現場で培った知識と経験をもとに、保険選びやお金に関する情報を分かりやすくお届けします。- <保有資格>
- 2級フィナンシャル・プランニング技能士、損害保険プランナー、MDRT会員(2023年・2024年)
- この記事の編集者
- 最新記事

- グッドカミング編集部
- グッドカミングは、保険/資産運用/将来設計/投資など「お金」の悩みを解決するWebメディアです。ファイナンシャルプランナーが記事を監修し、情報の信頼性を担保。様々な経歴のライターが、自身の経験やお金に悩む人の体験談を基に記事を執筆しています。
- 糖尿病でもがん保険に入れる?審査のポイントや保険の選び方を解説 2026.09.16
- INFJに向いてる職業は?向いてる職業と職場環境のバランスを取って転職成功 2026.09.15
- 楽な仕事はやめとけと言われるのはなぜ?後悔しない楽な仕事の選び方 2026.09.15