- 保険
- 保険相談
【FP監修】保険のプロが入っている保険とは?プロが選ぶ保険の基準と注意点を解説

「保険のプロが入っている保険は?」
「プロが選ぶ保険を知りたい!」
保険を選ぶとき、多くの人は「人気だから」を理由に商品を選んでしまいがちです。しかし、保険のプロはまったく異なるアプローチを取ります。
本記事では、保険のプロが実際に選ぶ保険の種類、医療保険等へのプロの向き合い方、そして失敗を避けるための3つの評価軸を解説します。
プロの保険の選び方を知りたい人は必見です!
保険のプロが重視するポイント
公的保障と民間保険のバランス

保険のプロは最初に商品パンフレットを見る前に「公的保障での過不足」を考えます。
- 具体的には・・・
- 「病気で治療費がかかっても高額療養費制度と貯蓄でカバーできるから医療保険はいらない」
「子どもたちの生活費を支える遺族年金は一定額までしか給付されないから不足分を補うため、死亡保障は欲しい」など判断していきます。
プロは公的保障を徹底的に活用し、不足分だけを民間保険で補う「引き算」で保険選びをします。
ただし、会社員か自営業かに加えて、勤務先の上乗せ給付や共済の有無でも必要な保険は違います。
使える保障が分からない人は、FPに聞いて自分の場合は何がいくら受け取れるかを整理しましょう。
保険見直し・新規加入前の確認点

保険の見直しや新規加入する前には、下記の手順で確認をしましょう。
①自分たちが受け取れる公的保障を確認する
②現在の貯蓄と使い道が決まっているか整理する
③「民間保険でいくら・どの種類の保障が必要か」を考える
多くの人が逆からスタートしてしまいがちで「この保険が人気だから」「知人が入っているから」を理由で商品を選び、後で「保障内容が被ってた」「変に手厚くしてしまった」と後悔しかねません。
一方で、プロはまず公的保障の確認からと手順を守って、無駄な保険料の支払いを避け、本当に必要な保障を最小限のコストで確保していると言えます。
保険のプロが入っている!?保険の3タイプ
収入保障保険—働き盛りの最強の味方
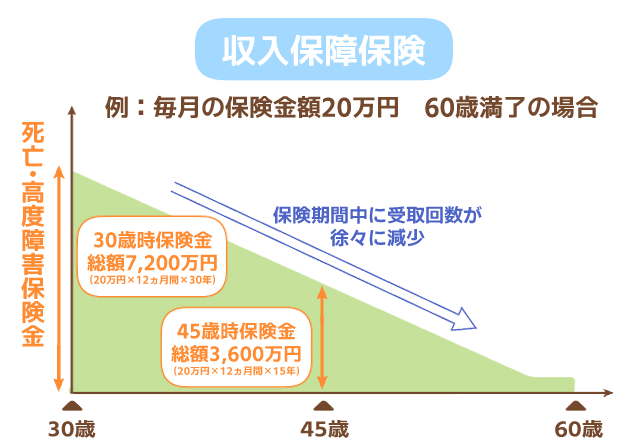
収入保障保険とは、保険の対象者が死亡または高度障害状態になった場合に、毎月一定金額を年金形式で受け取れる死亡保険の一種です。
保険期間の経過とともに将来受け取れる年金総額が少なくなる仕組みで、子どもの成長に伴って必要な死亡保障額も減っていく家庭では、時期に合わせた保障を準備しやすいのが特徴と言えます。
就業不能保険—現実的なリスクに対応
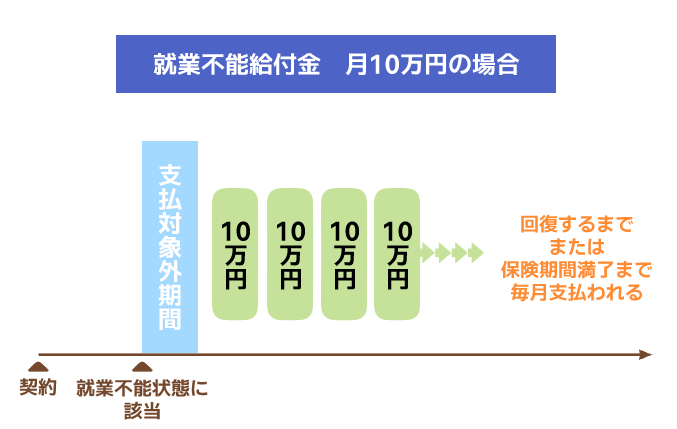
就業不能保険は、病気やケガによって長期間働けなくなり、所定の就業不能状態になった際に給付金を受け取れる保険です。
死亡には至らなくても、働けない期間が長くなると収入が減り、毎月の生活費や住宅ローン、子どもの教育費などの支払いが家計を圧迫しかねません。
生活を支える収入が減ったときに備えられるのが、就業不能保険の役割と言えるでしょう。
掛け捨て型の定期保険—シンプルな強さ
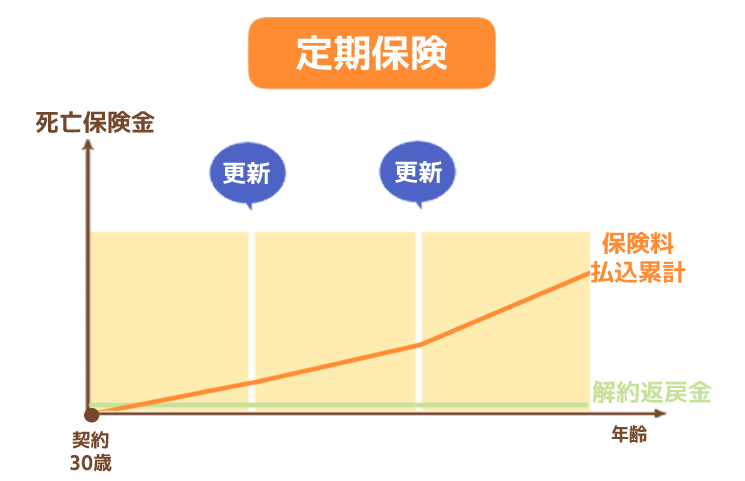
定期保険は、10年など一定の保険期間を決めて、死亡や所定の高度障害状態などに備える保険です。
「掛け捨てはもったいない」と考える人もいますが、一定期間の大きな死亡保障を比較的抑えた保険料で準備しやすいメリットもあります。
掛け捨ては損と決めつけず、必要な保障額を必要な期間だけ準備するのも手段の一つです。
「プロが選ぶ」でも、最適ではない
収入保障保険、就業不能保険、定期保険の役割は異なり、様々なリスクに備えられます。
遺された家族の生活費に備える
就業不能保険
生きているけれど働けない期間に備える
定期保険
必要な期間だけまとまった死亡保障を持つ
ただし、保険のプロが選ぶ保険でも、家族構成や収入などによって必要な保障は人それぞれです。
自分に必要な保険が分からない人はFPに相談し、公的保障も踏まえて最適な保障を選びましょう。
医療保険に対するプロの選定基準
保険は自分に必要な保障を考えて選ぶのが重要なんですね。ちなみにプロが選ぶなかに医療保険はないんですか?
医療保険は私達のなかでも意見がわかれる分野で、それぞれの理由を説明していきますね。
医療保険が「不要」と判断される理由
医療保険を不要と考えるプロは「日本には高額療養費制度があり、ある程度の貯蓄があれば医療による家計の危機は回避できる」と判断しています。
医療保険に毎月保険料を払い続けるより、その分をそのまま貯金に回した方が合理的と考えるプロもゼロではありません。
医療保険が「必要」と判断される理由
一方で、「高額療養費制度があっても、差額ベッド代や入院時の食事代など対象外の費用があるから保険で備えたほうがいい」と考えるプロもいます。
公的保障や貯蓄だけでは不安な部分を、医療保険で補ってあげるイメージです。
がんへの備えを重視するなら診断一時金、保険料の支払いが心配なら払込免除特約など、不安に感じるリスクに合わせて保障を選ぶのも一つの手です。
あなたの場合はどちらか
医療保険の必要性は単純な○×ではなく、その人ごとの条件次第です。
「流動資産が十分ある」「会社員で傷病手当金がある」なら、医療保険は不要なケースもあります。
反対に、「自営業で貯蓄が心許ない」「いざという時の備えがない」なら、最低限の医療保障だけでも検討する価値はあるでしょう。
失敗しないためのプロの保険選びの軸
次は実際に加入する保険商品を比較する際に、我々プロが見ているポイントを紹介します。
保険料だけで商品を選ばない
毎月の保険料はできるだけ安く抑えたいですが、安さだけで保険を選ぶのはおすすめできません。
保険料が安くても、自分が備えたい病気やリスクが保障の対象外なら、いざというときに十分な保障を受けられない人もいます。
同じ種類の保険でも保障内容や保険金を受け取れる条件は異なるため、保険料と保障内容をセットで比較しましょう。
保険金を受け取れる条件まで確認する
「死亡保障3,000万円」「入院給付金1日1万円」など金額だけで保険を比較するのは避けましょう。
保険を選ぶときは、保障される金額だけでなく「お金を受け取れる条件」まで確認するのが◎
例えば同じ医療保険でも入院で給付金を受け取れる商品もあれば、手術を受けると追加で給付金が支払われる商品もあり、保障内容はそれぞれ違います。
「いくらもらえるか」だけでなく「どんなときにもらえるか」を確認するのがコツです。
自分が心配している病気や状況で保障を受けられるのか確認してから、保険を選ぶのが大切です。
不要な特約をつけすぎない
保険には、基本となる保障にさまざまな特約を追加できる商品があります。
保障を手厚くすると安心感は増しますが、特約を追加するほど保険料も高くなりやすいです。
「念のため」と特約を増やすのではなく、自分に必要な保障なのかを一つずつ確認して選びましょう。
長く払い続けられる保険料か確認する
加入時に無理なく払える保険料でも、結婚や出産、住宅購入などライフステージの変化で支出が増えると負担に感じかねません。
特に更新型の商品は、更新後に保険料が変わるケースがあるため、現在の金額だけで判断しないのが◎
保障内容だけでなく、将来も無理なく保険料を払い続けられるかまで考えて商品を選びましょう。
保険のプロが入っている保険とは:まとめ
収入保障保険や就業不能保険、定期保険などは様々なリスクに備えらますが、保険のプロが選ぶ保険でも、すべての人に必要とは限りません。
まずは高額療養費制度や遺族年金、傷病手当金など利用できる公的保障を確認して、不足する部分だけ民間保険で補いましょう。
また、保障金額だけで決めず、保障内容や保険金を受け取れる条件まで比較してください。
自分や家族にどの保障が必要なのか判断できない人は、FPに相談して現在の家計や確保しておきたい保障内容を整理するのがおすすめです。
この記事の監修者
-
 延田 圭司
ファイナンシャルプランナー
2011年より保険業界にて、個人・法人向けの保険営業に従事。生命保険・損害保険など幅広い保険商材を扱い、2023年・2024年にはMDRT基準に該当。保険募集の現場で培った知識と経験をもとに、保険選びやお金に関する情報を分かりやすくお届けします。- <保有資格>
- 2級フィナンシャル・プランニング技能士、損害保険プランナー、MDRT会員(2023年・2024年)
- この記事の編集者
- 最新記事

- グッドカミング編集部
- グッドカミングは、保険/資産運用/将来設計/投資など「お金」の悩みを解決するWebメディアです。ファイナンシャルプランナーが記事を監修し、情報の信頼性を担保。様々な経歴のライターが、自身の経験やお金に悩む人の体験談を基に記事を執筆しています。
- 糖尿病でもがん保険に入れる?審査のポイントや保険の選び方を解説 2026.09.16
- INFJに向いてる職業は?向いてる職業と職場環境のバランスを取って転職成功 2026.09.15
- 楽な仕事はやめとけと言われるのはなぜ?後悔しない楽な仕事の選び方 2026.09.15