

「公務員の手取りが少ないのはなぜ?」
「少ない手取りでどうやりくりすればいい?」
安定を求めて公務員になったのに手取りが少なく、悩んでいる人は少なくありません。
結論から言うと公務員だから一律に手取りが低いわけではなく、所得税・住民税、共済・年金等の社会保険、各種控除や手当で手取りは変わります。
本記事では、公務員の手取りが少ない理由や、公務員の給与明細の見方を解説していきましょう。
公務員の手取りを正確に把握するため、私と一緒に何が引かれているのか見ていきましょう。
公務員の手取りが少ないのはなぜ?
公務員は給与から引かれるものが多い
| 項目 | 内容 | 対象 |
|---|---|---|
| 所得税 | 給与や扶養状況などに応じて決まる | 原則 |
| 住民税 | 前年の所得などをもとに決まる | 原則 |
| 共済組合の掛金 | 健康保険や年金などにあたる負担 | 原則 |
| 互助会費・職員団体費 | 勤務先や所属団体によって異なる | 人による |
| 団体保険料 | 団体保険に加入している人が負担 | 加入者のみ |
| 財形貯蓄・共済貯金 | 給与から天引きして積み立てる | 利用者のみ |
公務員だからといって、民間企業の会社員より所得税や住民税が特別に高いわけではありません。
手取りが少ないと感じる理由のひとつは、額面給与から所得税・住民税に加えて、健康保険や年金などにあたる共済組合の掛金が差し引かれるためです。
さらに勤務先や本人の選択によっては、互助会費・職員団体費や団体保険料、財形貯蓄・共済貯金なども給与から天引きされます。
そのため、給与明細を見ると額面給与から多くのお金が引かれ、「公務員は手取りが少ない」と感じる人もいるでしょう。
財形貯蓄等は自分の資産として積み立てていますが、それで今の手取りが少なくなって、生活が苦しいと感じる人もいます。
公務員は若いうちは特に手取りが少ない
基本的に公務員の給与は若いうちは低く、中堅以降で伸びる形に設計されています。
次第に給料額は増えるものの、20代など若いうちはあまりの手取りの少なさに驚く人もいるでしょう。
昇給しても手取りが少ないと感じる理由
給与明細には所得税、住民税、共済・年金等、個人によってさまざまな控除が並びます。
昇給しても住民税や社会保険負担が変わり、手取りの増え方が小さく感じる人も少なくありません。
住民税は前年所得の影響を受け、扶養・控除の状況でも変わるので、「引かれすぎ?」と思ったらまず前年との違いを確認しましょう。
では次に、地方公務員を想定した一例として給与明細を見てみましょう。※実際の手取り額は人それぞれ異なります。
手取りが少ない?公務員の給与明細の見方
給与明細は3区分で見る
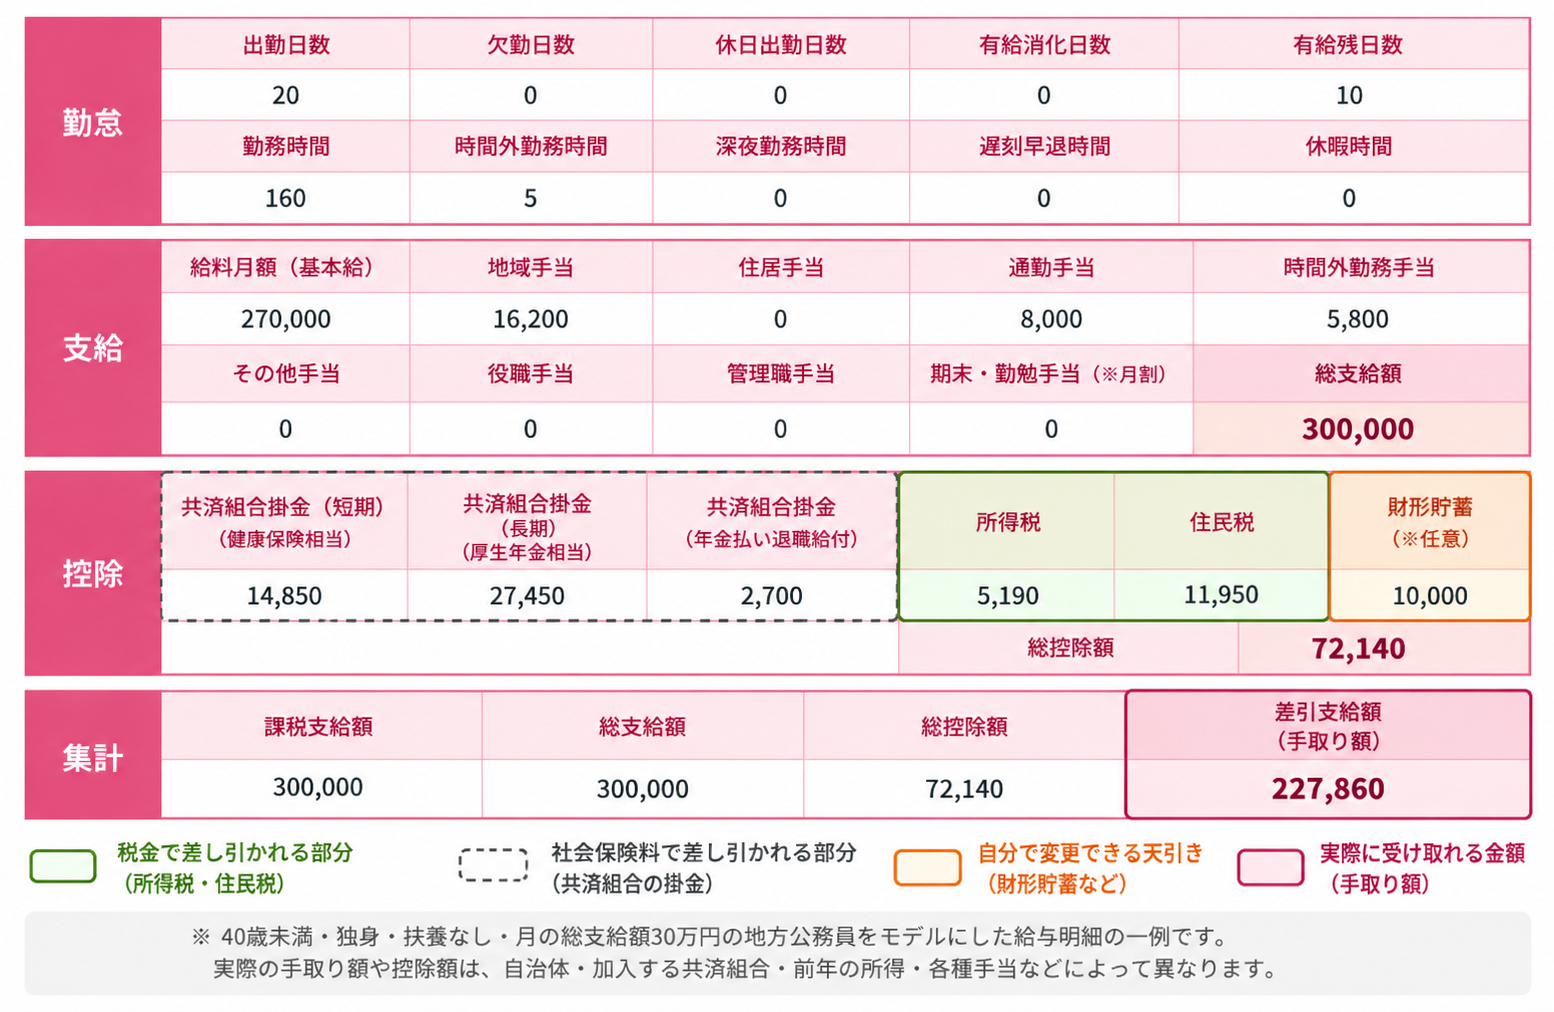
給与明細は税金・社会保険等・自分で変更できる控除と、おおまかに3つの区分にわけられます。
所得税・住民税
社会保険等
共済・年金など
自分で変更できる控除
財形貯蓄・団体保険料など
税・社会保険は自由に削れないですが、財形などは勤務先によっては積立額の変更や中断が可能です。
現在の手取り額を増やしたいなら今の勤務先に「自分で変更できる控除」はあるか、確認しましょう。
手取りが少ないと感じる公務員の見直し点
公務員は勤務先の保障をチェックする
手取りが少ないと感じている公務員の方に、特に確認してほしいのが保険なんです。
日本には国民皆保険制度があり、公務員には共済組合を通じた保障がすでに用意されています。
| 区分 | 役割 | 主な内容 |
|---|---|---|
| 短期給付 | 病気・けが・出産などに備える | 医療費の給付、傷病手当金、出産費など |
| 長期給付 | 老後や障害、死亡に備える | 老齢厚生年金、障害厚生年金、遺族厚生年金など |
| 福祉事業 | 組合員の生活や健康を支える | 健康診断、保健事業、貸付、貯金、宿泊施設など ※共済組合によって異なる |
特に確認したいのが、共済組合の保障と現在加入している民間保険に重複がないかです。
すでに共済組合でカバーされている部分を民間保険でも手厚く備えていると、必要以上に保険料を支払っている可能性が低くありません。
加入している民間保険と比較する
休職時の給与や共済の給付など勤務先の制度をいまいち把握しないまま、民間の就業不能や医療保険に加入している公務員も中にはいます。
不要な保険や特約を見直せば、毎月の固定費を減らして自由に使えるお金を増やせます。
・民間保険が必要以上に手厚くないか
「保険料が高い」と感じているなら、先に必要保障額を計算して適正な保険料を確認してみましょう。
手取りが少ないと感じる公務員の対策
1分で確認できる現状マップ
| 確認する項目 | 確認方法 |
|---|---|
| 給与明細の税金 | 原則自由には変えられない |
| 共済・年金等の控除 | 原則自由には変えられない |
| 自分で変えられる控除 | 変更・停止できるものがないか勤務先に確認する |
| 民間保険料 | 保険証券などを確認し、保障の重複や不要な保障がないか見直す |
現在の手取りが少ないと感じている公務員に取れる大きな対策は「自分で変えられる控除があれば変更」と「民間保険の見直し」の2つです。
特に民間保険の見直しは必須項目で、さらに支出を削減したいなら住宅ローンや車関連費、通信費など固定費の見直しにも着手しましょう。
公務員は制度の手厚さを活かそう
比較的給与から差し引かれるものが多い分、手取りが少ないと感じる公務員は少なくありません。
一方で病気やケガで働けなくなった際や、死亡などのリスクに備える保障が手厚い一面もあります。
まずは現在の勤務先で利用できる制度を確認し、手取りから支払っている民間保険料や固定費に重複・無駄がないか整理してください。
民間保険や固定費を必要な範囲に整理すれば、毎月自由に使えるお金を増やせるでしょう。
公務員の手取りに関するよくある質問

公務員は2年目になると手取りが減る?
公務員でも民間企業で働いていても2年目になると、1年目より手取りが減るケースがあります。
新卒1年目は引かれていなかった、前年の所得をもとに計算される住民税の天引きが始まるのが主な理由です。
2年目の6月ごろから住民税の天引きが始まると、基本給が上がっていても「手取りが増えない」「むしろ減った」と感じる人もいます。
公務員は民間企業の会社員より手取りが少ない?
公務員だからといって、民間企業の会社員より手取りが少ないとは限りません。
給与水準や各種手当、年齢などによって差があるため、公務員と会社員を一概には比較できないです。
なお、所得税や住民税の仕組みは基本的に同じで、公務員だけ税金が高く設定はされていません。
公務員は年齢とともに手取りも増える?
公務員は勤続年数や昇任などに応じて基本給が上がるため、年齢とともに手取りも増える傾向です。
ただし、税金や共済組合の掛金も給与に応じて変わるため、基本給が上がった分だけ手取りが増えるわけではありません。
給与表だけでなく、給与明細に記載された実際の手取り額も確認しましょう。
公務員のボーナスからも税金や共済掛金は引かれる?
公務員のボーナス(期末・勤勉手当)からも、所得税や共済組合の掛金などが差し引かれます。
ボーナスの使い道を考えるときは、支給額ではなく実際の手取り額を基準にしましょう。
公務員の手取りはなぜ少ないのか:まとめ
公務員は所得税・住民税に加えて、共済組合の掛金や団体保険料、財形貯蓄なども給与から天引きされるケースがあります。
今の手取りが少ないと感じている公務員は自分で変更できる控除と民間保険を見直すのがおすすめ。
特に民間保険の整理は必須で、利用できる制度と重複する部分があるなら見直しましょう。
公式LINEから連絡くだされば、保険や家計の見直しをお手伝いさせていただきます。
今の手取りで無理なく生活しながら貯蓄も増やしたい公務員は、FPと家計を整理してみましょう。
| グッドカミング | |
|---|---|
| FP相談サービス |  |
| 料金 | 無料 |
| 相談形式 | オンライン |
| 相談時間 | 1時間程度 |
| 特徴 | LINEから気軽に相談可能。zoomでのオンライン面談なので手間が少ない |
| 簡単登録 (無料) |