
養老保険は一括払いした方がいい?
養老保険を一括払いするデメリットは?
養老保険は一括払いした方がいいのかわからず、悩んでいる人は少なくありません。
本記事では、保険の支払い方法や、養老保険を一括払いして大丈夫かの判断について解説。
一括払いすべきか悩んでいる人は必見です!
養老保険は一括払いできる?
養老保険は保険期間内に死亡したら死亡保険金を、満期を迎えれば満期保険金を受け取れる保険です。
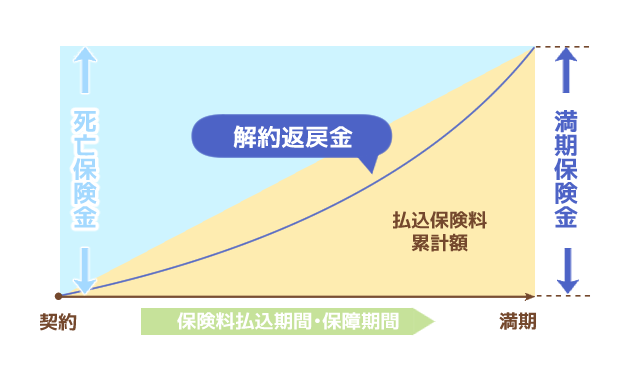
養老保険は、商品によって一時払いや全期前納払いなどで保険料をまとめて支払えます。
一括払いは月払いなどより払込保険料総額を抑えやすい一方、契約時にまとまった資金が必要です。
払込保険料総額を抑えられるのは魅力的ですが、保険料の安さだけで一括払いを選ばず、支払い後も十分な貯蓄を残せるか確認してから検討しましょう。
養老保険を一括払いする方法は2種類
一括払いの方法は2通りです。
- 一時払い
生命保険の契約時に保障期間すべての保険料を一括で支払う方法
全期前納払い
契約時に保障期間すべての保険料を保険会社に預ける方法
※預けた保険料は月払いや年払いなど指定の方法で充当される
一括払いの方法は2種類あり、一時払いでは契約時にすべての保険料を支払います。
一方、全期前納払いは保険料を保険会社に預けて月払いや年払いなど指定の方法で充当していきます。
養老保険を一括払いしても大丈夫?
当面使う予定のないお金なら大丈夫
貯蓄が十分にあっても、そのすべてを養老保険の一括払いに使えるとは限りません。
例えば、貯蓄が800万円あっても、数年後に子どもの教育費として300万円が必要なら、その300万円は自由に使えるお金とは言えないでしょう。
さらに、急な病気や失業などに備える生活防衛資金も手元に残しておく必要があります。
近いうちに使うお金、万一に備えたお金が準備できていて、当面使う予定のないお金も十分にあるなら、養老保険を一括払いしても問題はないです。
●万一に備えて残すお金
●当面使う予定のないお金
現在の貯蓄を3種類に分けて整理しましょう。
何のためにいつ使うかもチェック
養老保険を一括払いする前に、そのお金を何のために、いつ使う予定なのかまで確認しましょう。
同じ200万円でも、3年後使う教育費と20年以上先の老後資金では、適した準備方法が異なります。
養老保険は死亡保障と計画的な貯蓄を両立できる商品ですが、途中解約すると元本割れしかねないため近いうちに使うお金の準備には向いていません。
ただし、当面使う予定のないお金でも、養老保険が最適とは言えないんです。
例えば、死亡保障がすでに他の保険で十分備えられているなら、預貯金やNISAなど別の方法で計画的にお金を貯める選択肢もあります。
使う目的や時期・死亡保障の必要性から、そもそも養老保険がベストな選択か判断しましょう。
養老保険の一括払いを相談するメリット

養老保険を一括払いするつもりだったけど、そもそも死亡保障は必要?でも預貯金のままももったいないし…どうすればいい?
養老保険も含めた自分にとって最適な方法を選びたいなら、FPに相談した方が効率的ですよ。
①一括払いのシミュレーションができる
まず、養老保険への加入を決めていても、一括払いした後の家計は試算しておくほうが賢明です。
FPに相談すれば、現在の貯蓄や収入、今後の教育費・住宅費・老後資金などを踏まえて、将来の家計をシミュレーションしてもらえます。
養老保険を一括払いしたら、将来受け取れる金額も試算してくれるので、いくら一括払いすれば目標額に届くのか確認できるでしょう。
②養老保険との重複をチェックできる
養老保険は死亡保障と貯蓄を両立できる商品ですが、すべての家庭には適していません。
死亡保障と貯蓄を両立できるからと、養老保険を検討している人のなかには加入中の保険と被ってる人も少なくないんです。

すでに加入している保険に死亡保障があるなら、わざわざ養老保険を追加する必要性は低いです。
養老保険として良い商品でも、目的や必要な時期、家計状況によって必要かどうかは異なります。
当分使う予定のないお金を有効活用したいなら、養老保険を含めた選択肢をFPに聞いてみましょう。
養老保険の一括払いでよくある質問
養老保険を一括払いするといくら安くなりますか?
養老保険を一括払いして安くなる金額は、商品や契約年齢、保険期間、保険金額などによって異なるので、一律で「○万円安くなる」とは言えません。
具体的にいくら安くなるか知りたい人はFPに相談して、加入したい養老保険を伝えて試算してもらいましょう。
養老保険を一括払いした後に解約するとどうなりますか?
養老保険を途中解約すると、契約内容や経過年数等に応じた解約返戻金を受け取れる場合があります。
ただし、解約する時期によっては支払った保険料総額を下回るケースもゼロではありません。
また、一時払いと全期前納払いでは未経過分の保険料の扱いも異なるため、途中解約も想定している人は加入前に確認しておきましょう。
養老保険の一時払いと全期前納払いはどちらがおすすめですか?
払込保険料総額をできるだけ抑えたい人は、一時払いを検討しても良いでしょう。
一方、生命保険料控除を毎年受けたい人や、契約終了時に未経過分の保険料が返還される仕組みを重視する人には全期前納払いが向いています。
どちらも契約時にまとまった資金が必要なので、支払い後に十分な貯蓄を残せるかも確認必須です。
相続対策に活用するなら一括払いの養老保険がいいですか?
一括払いの養老保険は、相続対策の選択肢になるケースがあります。
被保険者と保険料負担者が同じで、相続人が死亡保険金を受け取る場合、死亡保険金には「500万円×法定相続人の数」の非課税限度額があります。
ただし、一括払いの養老保険に加入すれば必ず相続税を抑えられるわけではありません。
契約者・被保険者・保険料負担者・保険金受取人の関係によって税金の扱いが変わるため、相続対策として活用したい人はFPに相談しましょう。
養老保険の一括払いについて:まとめ
養老保険の保険料を一括払いする方法には、契約時に保険料総額を支払う一時払いと保険料総額を保険会社に預ける全期前納払いの2種類があります。
養老保険での一括払いを検討している人は、目標金額を準備できるか、一括払い後も家計に無理がないか、FPに試算してもらうのがおすすめです。
当分使う予定のないお金があるから養老保険への加入を考えているなら、まずは使う時期と目的・死亡保障の必要性を整理したうえで、養老保険にすべきか否かを判断しましょう。